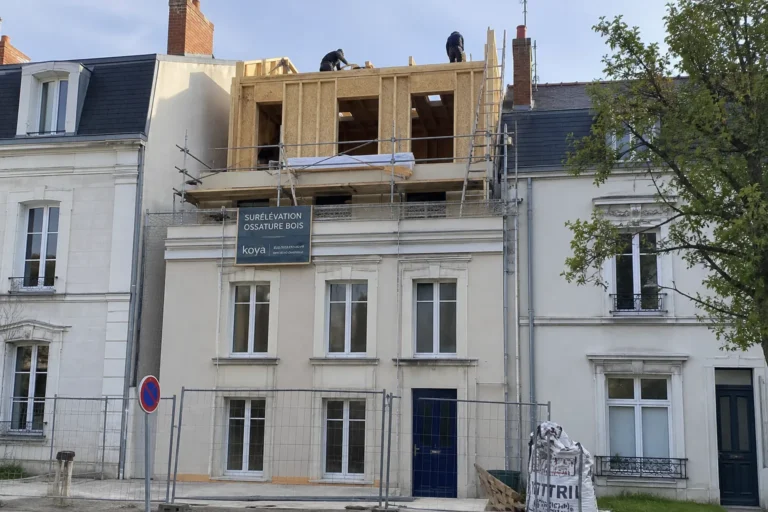
Travaux et garanties
Dommages ouvrage en rénovation lourde : quand elle s’impose
Obligatoire en principe, ignorée en pratique : l’assurance dommages ouvrage des travaux de rénovation lourde est la grande absente des chantiers de particuliers. Elle préfinance pourtant, dix ans durant, les désordres graves sans attendre les procès, et son absence se paie au premier sinistre comme à la revente. Quand elle s’impose, ce qu’elle coûte, comment l’obtenir : le point complet.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Travaux et garanties
L’essentiel
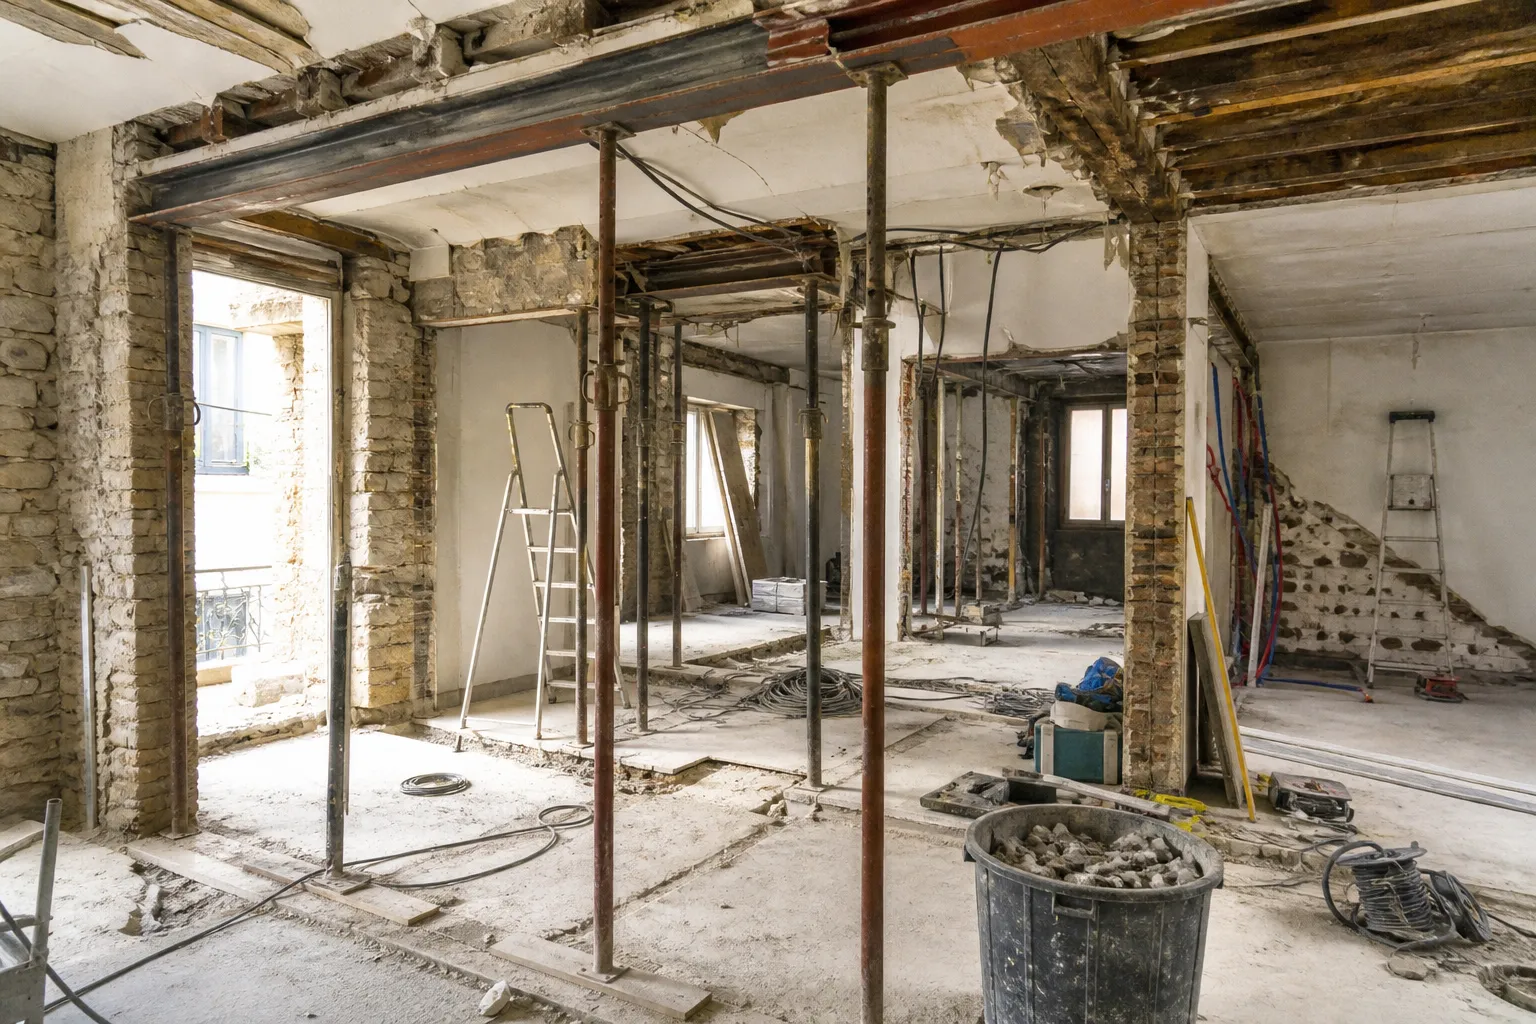
La loi Spinetta ne distingue pas le neuf de la rénovation : les travaux de construction relevant de la décennale, extensions, surélévations, reprises structurelles, rénovations lourdes, appellent une assurance dommages ouvrage souscrite par le maître d’ouvrage avant chantier. La réalité des particuliers est tout autre, la DO de rénovation se souscrivant rarement, entre ignorance, coût et assureurs peu empressés, et les conséquences se découvrent aux sinistres : des années de recours contre les entreprises et leurs assureurs, là où la DO aurait payé d’abord, et des reventes dans les dix ans compliquées, les notaires signalant l’absence. Cet article remet le sujet d’équerre : quels travaux de rénovation relèvent vraiment de l’obligation, ce que la DO couvre et préfinance, les sanctions réelles de l’absence, revente en tête, comment souscrire, marché et dossiers, et les arbitrages honnêtes quand elle ne se trouve pas, collectes de décennales et constats renforcés.
Les montages d’assurance s’apprécient projet par projet : cet article donne le cadre, les décisions se prennent devis et contrats en main.
Périmètre
Quels travaux relèvent de la dommages ouvrage
Le critère suit la décennale : relèvent de l’obligation les travaux de construction, extensions et surélévations, reprises de structure, fondations, murs porteurs, charpentes, rénovations lourdes touchant le clos couvert, toitures refaites, façades reprises en structure, et les éléments d’équipement indissociables. Les travaux légers, finitions, remplacements simples, y échappent.
La zone grise se tranche au cas : la réfection complète de couverture relève, le remplacement de quelques tuiles non, l’ITE structurante se discute, les perceurs de murs porteurs relèvent. Le réflexe : qualifier le projet avant chantier, l’ampleur décennale appelant la DO, et les assureurs comme les notaires raisonnant ainsi. L’extension de l’article dédié aux agrandissements l’a posé : les travaux de construction s’assurent comme tels.
Couverture
Ce que la DO fait vraiment : préfinancer sans procès
La mécanique DO : sinistre de nature décennale déclaré, expertise de l’assureur dans des délais encadrés, offre et paiement des travaux de réparation, l’assureur se retournant ensuite contre les responsables et leurs décennales, sans vous. Le gain est le temps : des réparations en mois, contre des années de mise en cause des entreprises, expertises judiciaires à l’appui.
La couverture suit la décennale : solidité et impropriété à destination, infiltrations généralisées, structures, les désordres esthétiques et l’entretien restant dehors. Sur une rénovation lourde, l’enjeu se concrétise vite : l’extension qui fissure, la toiture neuve qui fuit largement, le plancher repris qui flèche, autant de dossiers que la DO règle d’abord, et que son absence transforme en contentieux longs, notre série vices et garanties en témoigne.
Sanctions
L’absence de DO : ce qu’elle coûte vraiment
Les sanctions pénales des particuliers restent théoriques ; les sanctions réelles sont civiles et patrimoniales : au sinistre, le recours direct contre entreprises et assureurs décennaux, long, technique, aléatoire aux défaillances, et à la revente dans les dix ans, l’obligation de mentionner l’absence, les notaires y veillant, les acquéreurs négociant ou fuyant, le vendeur restant de surcroît garant des travaux qu’il a fait réaliser.
Le calcul honnête intègre ces coûts : la prime DO contre le risque de portage, sinistre et revente, et la rénovation lourde non assurée se révèle l’économie la plus chère du projet au premier désordre sérieux. L’information du maître d’ouvrage est le vrai sujet : la DO de rénovation ne se refuse pas tant qu’elle s’ignore, et les regrets s’expriment dans nos expertises, pas avant.
Extension, surélévation, toiture complète, structure : la rénovation de nature décennale s’assure comme le neuf.
Souscrire
Souscrire : marché, dossier, calendrier
La souscription se prépare : avant ouverture du chantier, impérativement, les assureurs spécialisés et courtiers construction tenant le marché des particuliers, le dossier rassemblant devis détaillés, entreprises et leurs attestations décennales, études, sol, structure le cas échéant, et maîtrise d’œuvre identifiée, les projets encadrés s’assurant mieux.
Les primes se proportionnent au chantier, pourcentage du montant des travaux, seuils planchers à l’appui, et les délais de souscription se comptent en semaines : la demande s’engage avec les devis, jamais la veille du terrassement. Les refus existent, projets mal documentés, auto construction : ils se préviennent par le dossier, et se gèrent, à défaut, par les palliatifs organisés du dernier chapitre.
Entreprises
La condition des décennales : vérifier avant de signer
La DO s’adosse aux décennales des intervenants : leur collecte conditionne tout, attestations de l’année couvrant l’activité exacte, extension, charpente, le défaut d’assurance d’une entreprise exposant le projet entier, et les auto entrepreneurs et sous traitances se vérifiant de même, notre grille des devis l’impose déjà.
Cette collecte sert double : la souscription DO la demande, et le recours des sinistres l’exige, l’entreprise défaillante non assurée laissant le maître d’ouvrage seul. Le classeur du chantier s’ouvre là : attestations, devis, marchés, il servira dix ans, et les rénovations lourdes se contractualisent comme des constructions, parce qu’elles en sont.
Palliatifs
Sans DO : les palliatifs qui limitent
Quand la DO ne se trouve pas, projets modestes, marché fermé, les palliatifs s’organisent : décennales collectées et vérifiées systématiquement, maîtrise d’œuvre assurée qui encadre, réceptions formalisées par lots, procès verbaux et réserves, notre méthode des rénovations, et constats d’exécution aux étapes sensibles, photos datées, expertises ponctuelles, le dossier remplaçant partiellement le préfinancement.
Ces palliatifs ne préfinancent rien : ils arment les recours, raccourcissent les débats de responsabilité, et documentent la revente, l’acquéreur rassuré par le dossier technique complet. L’arbitrage s’assume en connaissance : risque porté contre prime économisée, et les travaux structurels lourds méritent l’insistance DO, courtiers spécialisés à l’appui, le palliatif restant un second choix documenté.
Préfinancer en mois contre recourir en années : la mécanique DO se mesure au premier sinistre sérieux.
Revente
À la revente : la DO comme argument, son absence comme sujet
Dans les dix ans des travaux, la vente expose le dossier : DO souscrite, l’attestation rejoint les diagnostics, l’acquéreur achetant protégé, les travaux valorisés, absence de DO, la mention s’impose, le notaire questionnant, l’acquéreur négociant le risque, et le vendeur demeurant tenu, sa responsabilité de maître d’ouvrage suivant la vente.
Le dossier technique compense partiellement : factures, attestations décennales des entreprises, procès verbaux de réception, photos d’exécution, l’acquéreur mesurant le sérieux. Nos articles d’achat le disent côté acheteur : les rénovations récentes se questionnent, DO comprise. Le cercle se referme : la rénovation lourde bien assurée et documentée se vend mieux, et c’est l’ultime rendement de la prime.
Décision
Décider en connaissance : la grille projet par projet
La décision se structure : nature des travaux qualifiée, décennale ou non, l’obligation suivant, montants en jeu, le préfinancement pesant selon l’enjeu, horizon de détention, la revente dans les dix ans plaidant DO, et marché réel, devis de primes demandés tôt, les refus documentés.
Les cas d’école se tranchent seuls : l’extension surélévation s’assure, la salle de bains refaite non, la toiture complète s’assure, et la rénovation globale lourde constitue le cas majeur, DO insistée. L’accompagnement éclaire, courtier construction, expert pour la qualification des travaux : une heure de conseil avant chantier, contre dix ans de portage du risque, l’arithmétique habituelle du projet bien préparé.
Synthèse
Retenir l’essentiel
La rénovation lourde relève de la DO comme le neuf : travaux de nature décennale qualifiés, souscription avant chantier, dossier à l’appui, devis, décennales collectées, études, le préfinancement des désordres graves s’achetant là, et l’absence se payant aux sinistres, recours longs, comme à la revente, mention et négociation. Les palliatifs documentent sans préfinancer : second choix assumé.
Le sujet est d’information plus que d’arbitrage : les maîtres d’ouvrage éclairés tranchent bien, projet par projet, et les regrets peuplent les dossiers des autres. La rénovation lourde est une construction : elle s’étudie, se contractualise et s’assure comme telle, et nos expertises préfèrent le vérifier avant les chantiers qu’après les sinistres.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
La dommages ouvrage est elle vraiment obligatoire pour ma rénovation ?
Si les travaux relèvent de la décennale, oui en principe : extensions, surélévations, structure, clos couvert repris lourdement. Les sanctions des particuliers sont surtout patrimoniales, sinistres portés, revente exposée. La qualification du projet décide : une heure de conseil la pose, devis en main, avant d’ouvrir le chantier.
Que couvre la DO que ma protection juridique ne couvre pas ?
Tout l’objet diffère : la DO préfinance les réparations des désordres décennaux, travaux payés en mois, l’assureur se retournant ensuite, quand la protection juridique finance vos procédures, utiles mais longues. L’une paie le toit qui fuit, l’autre l’avocat qui le réclame : sur les gros sinistres, le préfinancement n’a pas d’équivalent.
Combien coûte une DO de rénovation ?
En pourcentage des travaux, planchers de prime à l’appui, le montant variant au dossier, nature, encadrement, assureur : les devis se demandent tôt, courtiers construction en relais. Rapportée aux montants protégés dix ans et à la revente facilitée, la prime s’arbitre en connaissance : c’est l’économie à l’aveugle qui coûte.
Les assureurs refusent mon dossier : que faire ?
Renforcer et élargir : dossier complété, études, maîtrise d’œuvre, décennales collectées, courtiers spécialisés consultés, le marché existant au delà des guichets généralistes. À défaut réel, les palliatifs s’organisent, décennales vérifiées, réceptions formalisées, constats d’exécution, l’arbitrage s’assumant documenté. Le refus se gère ; l’ignorance se subit.
Je vends trois ans après mes gros travaux : quel impact sans DO ?
La mention s’impose à l’acte, le notaire y veillant : l’acquéreur mesure le risque porté, négocie ou exige des garanties, et votre responsabilité de maître d’ouvrage suit la vente. Le dossier technique complet amortit, factures, décennales, réceptions. L’anticipation inverse la charge : la DO souscrite devient argument de vente.
Mon constructeur d’extension propose sa DO : bonne idée ?
Les contrats groupe des professionnels se comparent : couverture réelle, le souscripteur restant vous, primes, et indépendance, votre DO vous suivant quoi qu’il advienne de l’entreprise. La proposition facilite les démarches ; elle se lit comme tout contrat, et le courtier compare utilement. L’essentiel demeure : souscrite avant chantier, attestation au classeur.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Loi Spinetta, assurance dommages ouvrage et décennale
- Code des assurances, obligations et délais de la DO
- Pratique notariale, mention de l’absence de DO à la revente