Achat immobilier
Acheter sur le littoral : submersion marine et PPRL décodés
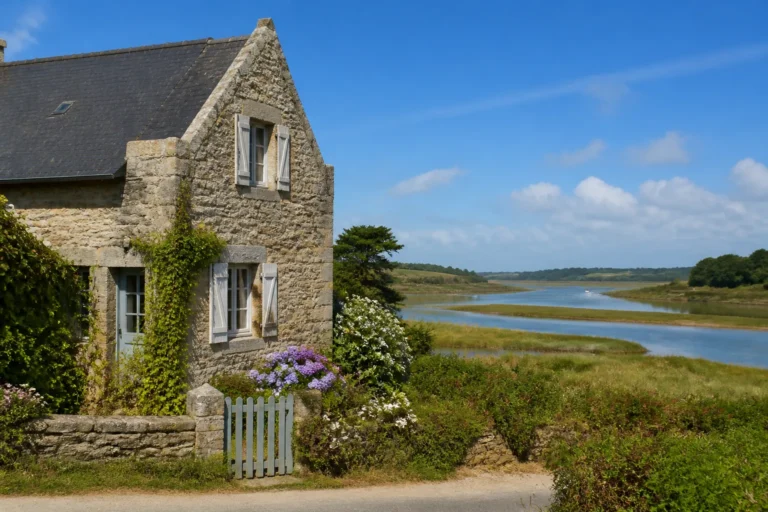
Depuis Xynthia, le littoral atlantique sait que la mer entre parfois dans les maisons. Les plans de prévention des risques littoraux ont redessiné la carte de ce qui se construit, se rénove et se vend sur la côte de Loire-Atlantique. Acheter en zone littorale exige de lire ces documents avant l’offre : voici comment, et ce qu’ils changent concrètement pour un bien.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Achat immobilier
L’essentiel
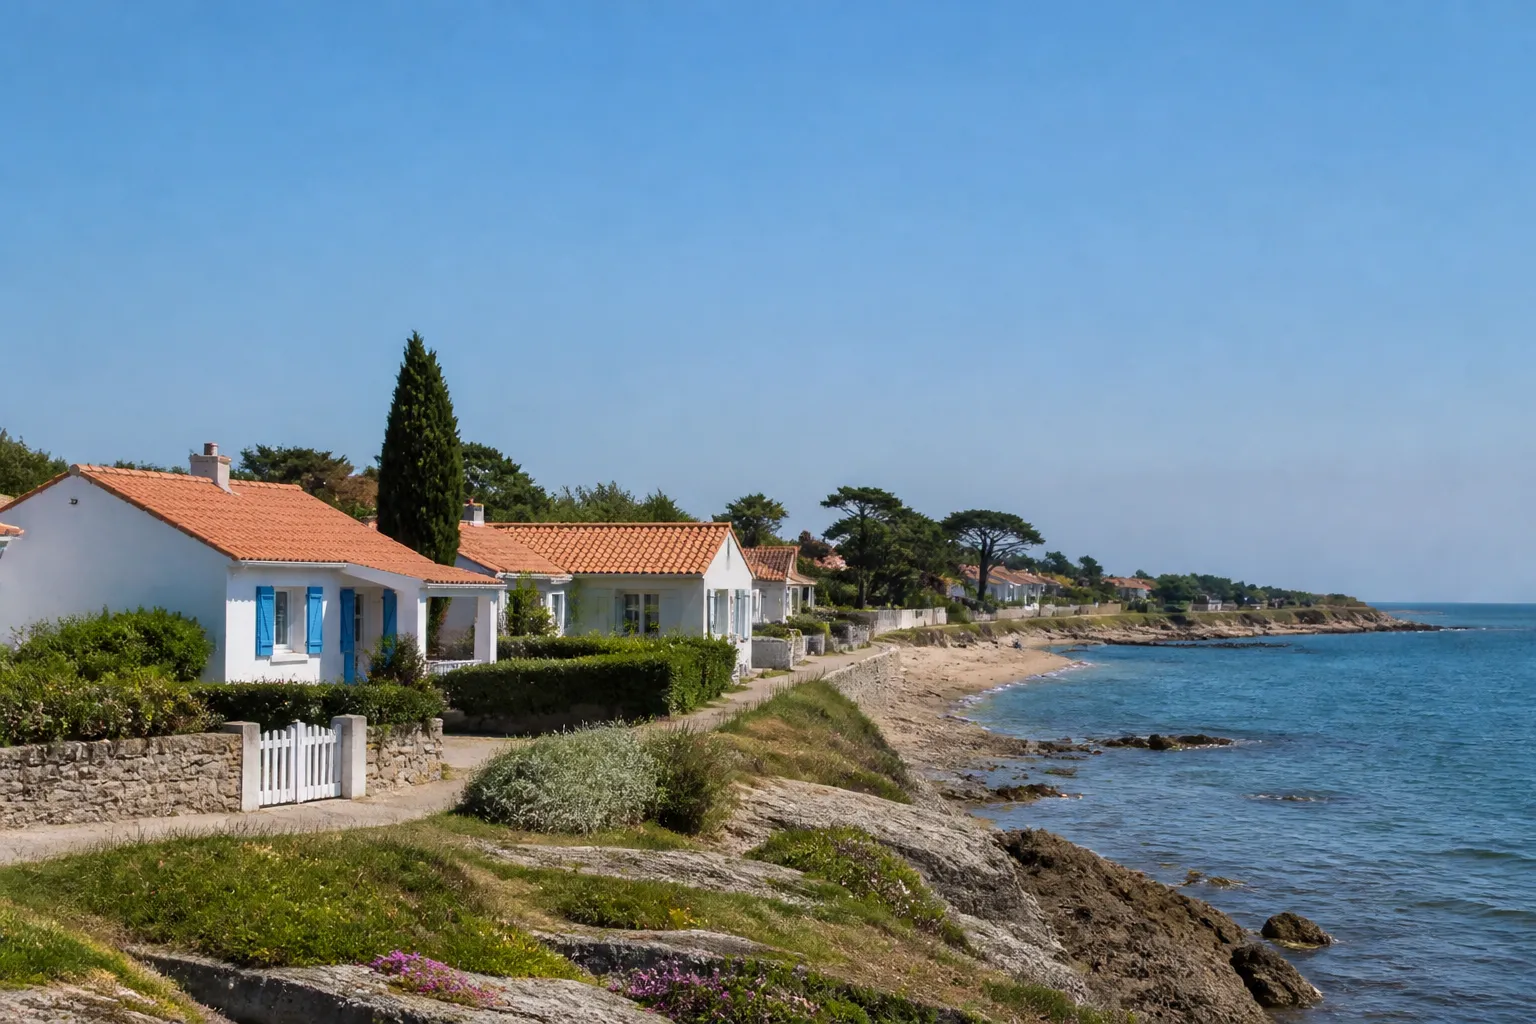
La tempête Xynthia, en 2010, a marqué un tournant national : la submersion marine, conjonction d’une tempête, d’une surcote et de grands coefficients, est devenue un risque cartographié, réglementé, opposable. Sur la côte du département, de la baie de Bourgneuf aux marais salants et à l’estuaire, les plans de prévention des risques littoraux, les PPRL, délimitent les zones exposées et fixent les règles : constructibilité, prescriptions sur l’existant, obligations de travaux parfois. Pour l’acheteur d’une maison basse près de l’eau, ces documents décident de beaucoup : usage des rez de chaussée, travaux possibles, assurance, revente. Cet article explique le phénomène, la lecture d’un PPRL, les vérifications propres au bien, cotes et niveaux, les prescriptions types, et la façon d’intégrer tout cela à une décision d’achat sereine.
Les zonages et règlements se consultent commune par commune : seuls les documents en vigueur au jour de l’achat font foi.
Phénomène
La submersion marine : comprendre le mécanisme
La submersion n’est pas la vague qui franchit la digue au cinéma : c’est la conjonction d’une dépression tempétueuse, qui surélève le niveau de la mer, la surcote, d’un fort coefficient de marée et de vagues, qui fait entrer l’eau par dessus ou à travers les défenses, cordons dunaires, digues, ou par remontée dans les réseaux et les marais. Les secteurs bas, anciens marais urbanisés, arrière dunes, bords d’étiers, se remplissent alors comme des cuvettes.
Le changement climatique aggrave la donne : élévation du niveau marin, qui ajoute sa marche aux surcotes futures. Les cartes des PPRL intègrent ces horizons : elles ne décrivent pas seulement l’aléa d’hier, mais celui de la durée de vie des bâtiments. C’est ce qui les rend si structurantes pour l’immobilier côtier.
PPRL
Lire un PPRL : zones, cotes, règlement
Le PPRL se compose de cartes d’aléas, hauteurs d’eau attendues selon les scénarios, de cartes de zonage réglementaire, des couleurs qui vont de l’inconstructible aux zones à prescriptions, et d’un règlement qui dit, zone par zone, ce qui est permis, interdit et imposé. La parcelle se situe sur le zonage ; le règlement de sa zone se lit ensuite, intégralement.
Les notions clés : la cote de référence, le niveau d’eau de calcul au droit du bien, à comparer aux niveaux réels des planchers, et les prescriptions, qui peuvent imposer un niveau refuge, encadrer les extensions, interdire la création de logements en dessous de la cote. L’état des risques annexé à la vente signale l’exposition ; la lecture du règlement, elle, dit ce que l’on pourra faire du bien : c’est elle qui éclaire le projet.
Bien
Confronter le bien à sa cote : la vérification décisive
Toute l’analyse pratique tient dans une comparaison : les niveaux du bien face à la cote de référence. Plancher habitable au dessus : le bien vit normalement, avec les prescriptions de sa zone. Rez de chaussée sous la cote : les hauteurs d’eau potentielles se matérialisent, usage des pièces basses, dommages possibles, obligations éventuelles, niveau refuge, batardeaux, et contraintes sur les projets.
La vérification se fait par un relevé altimétrique quand le doute existe : quelques centimètres changent parfois de catégorie. S’y ajoutent les questions d’environnement : position par rapport aux défenses, digues et dunes et leur gestionnaire, chemins d’eau connus, mémoire locale des épisodes passés, les voisins anciens savent. C’est le travail d’un achat côtier sérieux : situer le bien dans le scénario, pas seulement dans la rue.
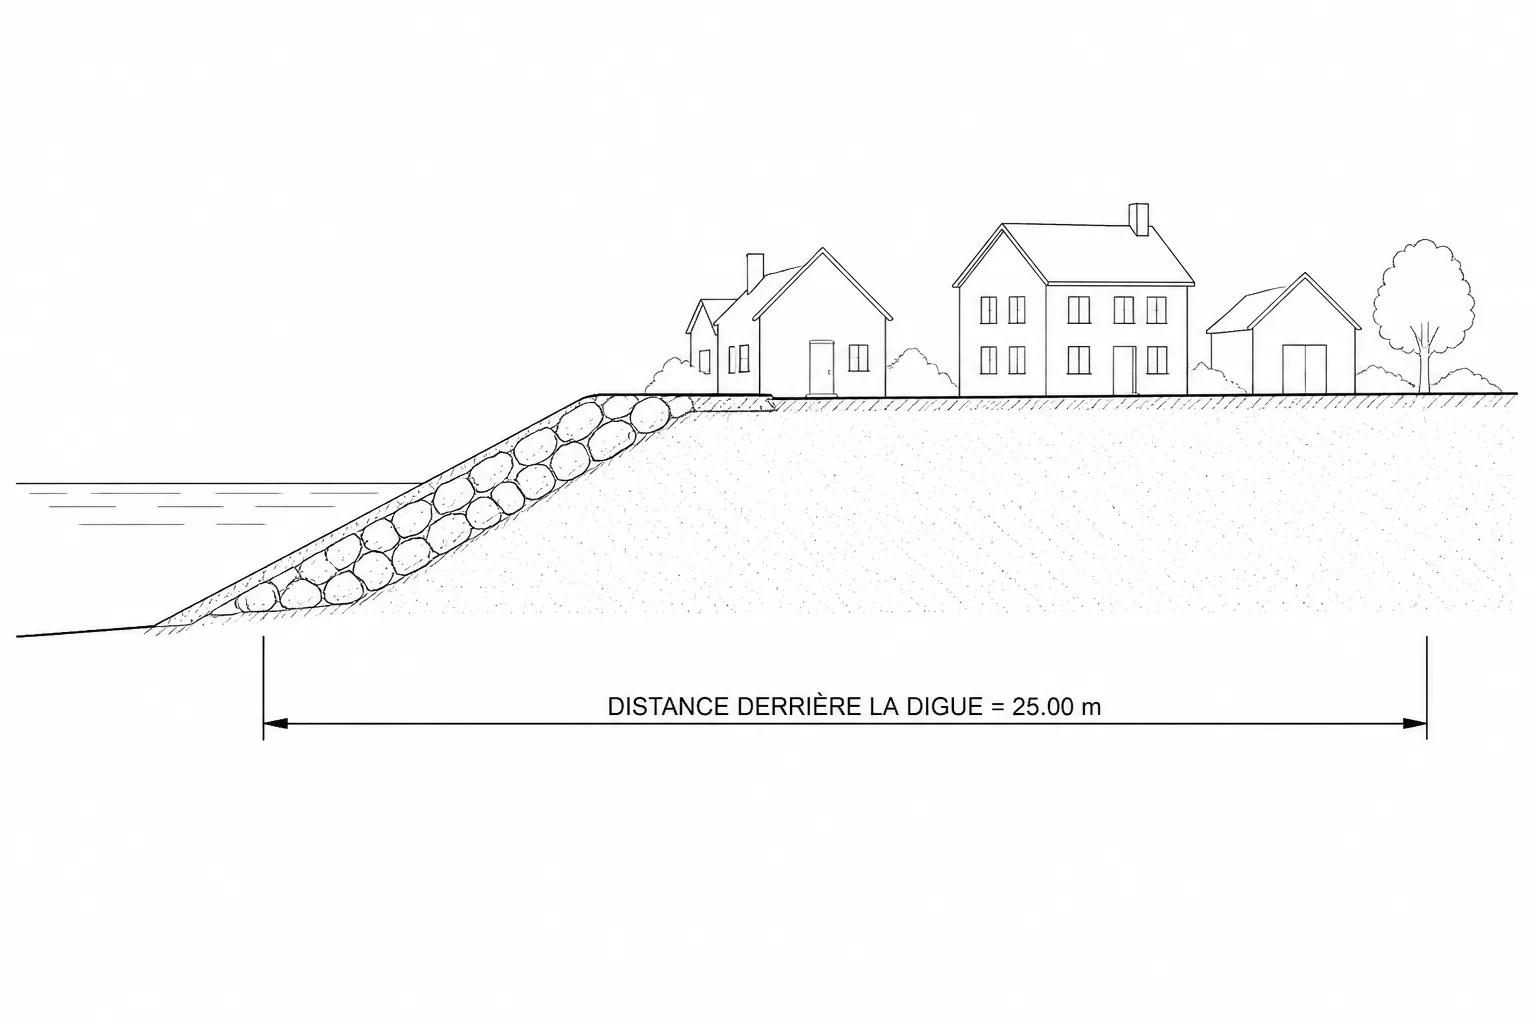
Zonage, cote de référence, règlement : les trois documents qui décident de l’usage et des projets d’un bien côtier.
Prescriptions
Les prescriptions types : vivre avec, s’adapter
Selon les zones, les règlements imposent ou recommandent : niveau refuge accessible, un étage ou un plancher au dessus de la cote, batardeaux aux ouvertures basses, clapets anti retour sur les réseaux, équipements sensibles surélevés, tableaux électriques, chaudières, matériaux tolérants à l’eau dans les niveaux exposés, et parfois des obligations de travaux sur l’existant dans des délais donnés.
Ces adaptations ont un coût modéré rapporté au bien, et une efficacité réelle sur les dommages : une maison adaptée se remet d’un épisode en semaines, une maison non préparée en mois. À l’achat, l’état d’adaptation se vérifie : prescriptions déjà réalisées, à faire, ou impossibles, et le budget correspondant entre dans la négociation, comme tout poste technique.
Assurance
Assurance et indemnisation : le régime catnat
Les dommages de submersion relèvent du régime des catastrophes naturelles : reconnaissance par arrêté, déclaration à l’assureur dans les 30 jours de sa publication, franchise réglementaire, et indemnisation sur la base des dommages constatés. L’historique catnat de la commune, listé dans l’état des risques, renseigne sur la sinistralité passée du secteur.
Les points de vigilance : l’assurabilité, qui demeure dans le cadre du régime pour l’essentiel du parc, les obligations de prévention dont le non respect peut peser, prescriptions du PPRL non réalisées, et la documentation des dossiers, photos datées, inventaires, l’expert d’assuré rééquilibrant les discussions sur les gros sinistres. L’acheteur avisé lit aussi son futur contrat : garanties, franchises, et la façon dont le bien adapté se valorise auprès de l’assureur.
Valeur
Marché et valeur : ce que le zonage fait aux prix
Le marché côtier intègre progressivement les zonages : les biens hors zone ou adaptés se valorisent, les rez de chaussée sous cote en zone marquée se négocient, et l’écart s’accroît à chaque épisode médiatisé. Ce mouvement est une information, pas une panique : des milliers de biens exposés se vendent et se vivent bien, adaptés et assurés.
Pour l’acheteur, la grille de valeur se déplace : la vue et la proximité de l’eau se pondèrent par la cote, l’adaptation et les obligations. Pour le revendeur de demain, l’anticipation paie : le bien documenté, relevé altimétrique, prescriptions réalisées, dossier catnat propre, se vendra mieux dans un marché qui posera de plus en plus ces questions. Acheter aujourd’hui, c’est déjà préparer cette revente là.
Niveau refuge, batardeaux, équipements surélevés : l’adaptation qui transforme un épisode en incident gérable.
Projets
Construire, étendre, rénover en zone littorale
Les projets suivent le règlement de zone : constructions neuves encadrées ou interdites selon les secteurs, extensions limitées et conditionnées, niveaux imposés, changements de destination des niveaux bas contraints, on ne crée pas de chambre sous la cote, et des prescriptions constructives, matériaux, réseaux, ancrages dans les secteurs à vagues.
S’ajoutent les autres couches du littoral : loi littoral, secteurs protégés, recul du trait de côte là où il s’applique. Tout projet côtier commence donc en mairie, règlements en main, et les promesses d’aménagement des annonces, combles, extensions, rez de jardin, se vérifient avant l’offre : sur la côte plus qu’ailleurs, le potentiel affiché n’existe que si les règlements le permettent.
Visite
La visite d’expert en secteur littoral
Le bilan avant achat côtier ajoute sa couche : situation du bien sur le zonage et lecture du règlement, comparaison des niveaux à la cote, relevé au besoin, état d’adaptation, refuge, batardeaux, clapets, équipements, lecture des traces d’épisodes passés, laisses, reprises basses, corrosions accélérées, et l’examen classique du bâti littoral, sel, vent, humidité, notre article dédié au bord de mer détaille ce volet.
La conclusion chiffre et hiérarchise : adaptations à réaliser, contraintes de projet, points d’assurance, et situe le bien dans son scénario, honnêtement. C’est la condition d’un achat côtier adulte : savoir ce que l’on achète, ce que l’on devra faire, et ce que la mer, statistiquement, peut venir vérifier.
Synthèse
Retenir l’essentiel
La submersion marine est un risque cartographié : PPRL, zones, cotes de référence, règlements, et l’état des risques le signale à chaque vente. L’analyse d’achat confronte le bien à sa cote, lit le règlement de sa zone, vérifie l’adaptation, refuge, batardeaux, réseaux, équipements, et intègre le régime catnat, déclaration sous 30 jours, à la gestion future.
Bien menée, cette analyse ne tue pas les projets côtiers : elle les rend lucides. Des maisons adaptées vivent très bien face à l’eau, et le marché valorise déjà la documentation et l’anticipation. L’expert apporte la méthode : situer, comparer, chiffrer, pour que l’achat au bord de l’eau reste ce qu’il doit être, un plaisir qui a lu ses cartes.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment savoir si une maison est en zone de submersion marine ?
Par l’état des risques remis à la vente, et directement sur Géorisques et les documents communaux : zonage du PPRL à la parcelle, cartes d’aléas, règlement. La lecture complète inclut la cote de référence au droit du bien, à comparer aux niveaux réels des planchers : c’est la vérification décisive.
Peut on encore construire ou agrandir en zone littorale ?
Selon le règlement de zone : des secteurs sont inconstructibles, d’autres autorisent sous prescriptions, niveaux imposés, extensions encadrées, pas de création de logement sous la cote. Tout projet se vérifie en mairie, règlements en main, avant l’offre : le potentiel annoncé n’existe que si la zone le permet.
Une maison déjà inondée par la mer est elle à fuir ?
Pas d’office : elle est à documenter. Hauteurs atteintes, dommages, réparations, adaptations réalisées depuis, refuge, batardeaux, et sa situation au règlement. Une maison sinistrée puis adaptée peut être un meilleur achat qu’une voisine jamais touchée et jamais préparée : le dossier fait la différence, pas l’histoire seule.
Les assurances couvrent elles la submersion marine ?
Oui, par le régime des catastrophes naturelles : reconnaissance par arrêté, déclaration sous 30 jours, franchise réglementaire. Les contrats s’appliquent avec leurs conditions, et le respect des prescriptions de prévention compte. Un dossier documenté, photos datées, inventaire, s’indemnise mieux : préparez le avant l’épisode.
Qu’est ce que la cote de référence et où la trouver ?
C’est le niveau d’eau de calcul retenu par le PPRL au droit du bien, selon les scénarios réglementaires : elle figure dans les documents du plan, cartes et règlement. La comparaison avec les niveaux réels des planchers, par relevé altimétrique au besoin, dit l’exposition concrète du logement : quelques centimètres comptent.
Les batardeaux sont ils vraiment efficaces ?
Pour les hauteurs d’eau modérées des scénarios courants, oui : associés aux clapets anti retour et aux équipements surélevés, ils réduisent drastiquement les dommages. Ils demandent d’être dimensionnés, entretenus et posés à temps, d’où les consignes et l’anticipation. Au delà de certaines hauteurs, c’est le niveau refuge qui protège les personnes.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Plans de prévention des risques littoraux du département
- Géorisques, zonages et historique des catastrophes naturelles
- Régime des catastrophes naturelles, déclaration sous 30 jours