Category

Achat immobilier

"Petit
Achat immobilier

Acheter un immeuble de rapport à Nantes : l’examen complet

Achat immobilier

Acheter un immeuble de rapport à Nantes : l’examen complet

Acheter un immeuble entier à Nantes, trois à six lots, un seul propriétaire, séduit les investisseurs : pas de copropriété, des loyers mutualisés, une valeur d’ensemble. Mais l’immeuble de rapport cumule aussi tous les risques d’un coup : structure, réseaux, conformités locatives, et aucune assemblée pour partager les travaux. L’examen d’avant achat doit être total. Voici la méthode.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le petit immeuble de rapport nantais, maison de ville divisée, immeuble ancien de faubourg, plot des années 50, est un produit d’investissement recherché : rendement, maîtrise totale, optimisation lot par lot. Sa contrepartie est l’intégralité des responsabilités : le propriétaire unique porte la toiture, les colonnes, les communs, les conformités de chaque logement, et les obligations locatives qui se durcissent, énergie en tête. L’achat se joue donc sur un audit complet : le bâti de la cave au faîtage, les divisions et leurs autorisations, l’état locatif réel, baux, loyers, impayés, les conformités, électricité, décence, DPE par lot, et le plan de travaux pluriannuel qui fera ou défera le rendement. Cet article structure cet audit, poste par poste.

Produit

L’immeuble de rapport : le produit et ses vraies questions

Acheter l’immeuble entier, c’est acheter trois choses : un bâti unique, dont tous les gros postes vous reviennent, un état locatif, des baux et des occupants en place dans la généralité des cas, et un potentiel, optimisation des lots, combles, locaux annexes. Le rendement affiché des annonces mélange ces trois étages : l’audit les sépare.

Les vraies questions : que coûte le bâti sur dix ans, toiture, façades, colonnes, communs ; que vaut l’état locatif, loyers de marché ou historiques, baux solides, impayés ; et que permet le potentiel, droit et technique à l’appui. Le prix se raisonne sur ces réponses, pas sur le rendement brut d’une ligne d’annonce : c’est toute la différence entre l’investissement et le pari.

Bâti

Le bâti en totalité : l’audit de la cave au faîtage

L’examen couvre tout, puisque tout vous revient : caves, humidités, colonnes, compteurs, structure, murs, planchers, les immeubles divisés ayant parfois subi des percements hasardeux, circulations et communs, toiture et combles, le poste lourd des immeubles anciens, et façades, bétons ou maçonneries selon la génération.

Les immeubles nantais ajoutent leurs spécificités : bâti ancien du centre, notre article sur les tassements détaille la lecture, générations 50 à 70 avec leurs bétons et colonnes, maisons de faubourg divisées aux structures bricolées. L’audit chiffre le plan décennal : c’est lui, rapporté au prix, qui fait le rendement net réel, et c’est lui que les vendeurs pressés n’ont pas envie de voir chiffrer.

Divisions

Divisions et autorisations : la régularité des lots

Un immeuble divisé se vérifie juridiquement : autorisations d’urbanisme des divisions quand elles étaient requises, conformité aux règles locales, la métropole encadrant les divisions dans certains secteurs, déclarations fiscales cohérentes, et les compteurs, un par lot ou répartitions à clarifier. Les divisions sauvages se régularisent parfois, se paient toujours : en travaux de mise aux normes, en contraintes, ou en valeur.

La structure des divisions s’examine aussi : isolements entre lots, acoustique et incendie, les exigences de sécurité des petits collectifs, escaliers, portes palières, détection selon les configurations, et les surfaces réelles par lot, les minima de décence se vérifiant pièce par pièce. L’immeuble aux divisions propres se gère ; l’autre se remet d’équerre, et ce budget entre au calcul d’achat.
Cage d escalier ancienne d un immeuble locatif

Un seul propriétaire, tous les postes : toiture, colonnes, conformités, le plan décennal se chiffre avant l’offre.

Locatif

L’état locatif : baux, loyers, occupants

L’audit locatif lit pièce par pièce : baux en cours, dates, loyers, dépôts, états des lieux, régularité des augmentations, impayés et contentieux éventuels, et la cohérence des loyers au marché, des loyers historiques bas étant une marge, des loyers au dessus du marché un risque de vacance. Les diagnostics locatifs par lot, DPE en tête, conditionnent désormais la poursuite des locations : les étiquettes basses au calendrier des interdictions pèsent directement sur le produit.

Acheter occupé a ses règles : les baux se transmettent, les occupants aussi, et les projets, travaux lourds, repositionnement, composent avec les droits en place. L’état locatif réel, pièces à l’appui, quittances, comptes, vaut mieux que le prévisionnel de l’annonce : l’écart entre les deux est l’un des gisements classiques de négociation.

Conformités

Conformités et obligations du bailleur multi lots

Chaque lot engage son bailleur : décence, surfaces, équipements, absence d’humidité pathologique, électricité sûre, les installations d’origine des immeubles anciens étant le poste récurrent, et les obligations qui montent, DPE, entretien des équipements, détection. Les communs ajoutent les leurs : sécurité des escaliers, éclairages, et selon les cas les règles des établissements recevant du public pour les locaux d’activité.

L’audit liste les écarts et les chiffre : mises aux normes électriques par lot, ventilations, reprises d’humidité, isolements. C’est le deuxième étage du plan de travaux, après le bâti : il conditionne la légalité des locations autant que leur valeur, et il se négocie à l’achat sur pièces, diagnostics et constats en main.

Énergie

L’énergie : le sujet qui restructure le produit

Le calendrier des interdictions locatives par étiquette transforme les immeubles anciens : des lots entiers sortent du marché locatif sans rénovation, et la rénovation d’un immeuble complet, enveloppe, menuiseries, systèmes, ventilation, se chiffre lourdement mais se pilote d’un seul tenant, l’avantage du propriétaire unique. L’immeuble de rapport se classe donc désormais par son chemin énergétique : fait, faisable, ou impasse.

L’audit énergétique d’ensemble, au delà des DPE par lot, éclaire la stratégie : isolation par l’extérieur quand l’architecture le permet, menuiseries groupées, systèmes mutualisés, et le phasage qui maintient les loyers pendant les travaux. Les aides aux bailleurs s’intègrent sous leurs conditions. À l’achat, ce chemin se chiffre comme le reste : il est, sur ce produit, la troisième colonne du prix.
Toiture et combles d un immeuble de rapport

Baux, quittances, diagnostics par lot : l’état locatif réel se vérifie pièces en main, jamais sur l’annonce.

Potentiel

Le potentiel : combles, annexes, optimisations

Le gisement des petits immeubles : combles aménageables, notre grille des derniers étages s’applique, locaux annexes à requalifier, grands lots divisibles ou petits lots à réunir selon le marché. Chaque piste se vérifie en droit, urbanisme, règles locales de division, et en technique, structure, hauteurs, réseaux, issues.

Le potentiel se valorise prudemment : au prix des travaux et des autorisations réelles, pas au rêve de l’annonce. La règle des investisseurs aguerris : payer l’existant à son prix, considérer le potentiel comme un bonus instruit, jamais l’inverse. Les plus values du produit se construisent après l’achat, par l’exécution ; elles ne s’achètent pas en payant d’avance le projet du vendeur.

Audit

L’audit d’avant achat : organiser la revue complète

La revue type mobilise une demi journée sur place : bâti complet, cave au faîtage, visite de chaque lot, occupé ou non, communs et annexes, et la moisson documentaire, baux et comptes, diagnostics par lot, autorisations des divisions et travaux, factures des gros postes, contentieux éventuels. L’expert bâtiment et le conseil juridique ou comptable se partagent le spectre selon les dossiers.

La synthèse chiffre les quatre colonnes : prix, plan de travaux bâti et conformités, chemin énergétique, et état locatif retraité, loyers réels, vacance, impayés. Elle fonde l’offre et le financement, les banques suivant les dossiers construits, et sert de feuille de route après l’achat : sur ce produit, l’audit d’entrée est le même document que le plan de gestion des cinq premières années.

Synthèse

Retenir l’essentiel

L’immeuble de rapport concentre tout sur une seule tête : l’audit d’avant achat doit donc tout couvrir, bâti intégral, régularité des divisions, état locatif pièces en main, conformités par lot, chemin énergétique, potentiel instruit. Le prix se raisonne en colonnes, et le rendement net réel sort de ce calcul, jamais de l’annonce.

Bien acheté, le petit immeuble nantais reste un excellent véhicule : maîtrise, mutualisation, valeur d’ensemble. Mal audité, il cumule les mauvaises surprises sans assemblée pour les partager. L’écart entre les deux tient à la discipline d’entrée : une demi journée d’audit, quelques expertises ciblées, et des chiffres à la place des promesses.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Le rendement affiché des annonces est il fiable ?

Rarement tel quel : il rapporte des loyers bruts, parfois théoriques, à un prix sans le plan de travaux. Le rendement réel retraite tout : loyers effectifs et vacance, charges non récupérables, plan décennal du bâti, conformités, chemin énergétique. L’écart entre les deux fait précisément la négociation.

Acheter occupé ou vide : que préférer ?

Occupé sécurise les revenus et se finance mieux, mais fige les loyers et complique les gros travaux ; vide libère les projets, rénovation, repositionnement, au prix de la vacance initiale. Le bon choix suit la stratégie et l’état du bâti : un immeuble à rénover lourdement s’achète mieux en partie vide.

Comment vérifier que les divisions sont régulières ?

Par les autorisations d’urbanisme quand elles étaient requises, les règles locales, certains secteurs encadrent les divisions, la cohérence fiscale et les compteurs. Les divisions sauvages se détectent aussi au bâti : isolements, surfaces limites. La régularisation se chiffre et se négocie : c’est un poste comme un autre, à instruire avant l’offre.

Les interdictions locatives énergétiques concernent elles tout l’immeuble ?

Elles s’appliquent lot par lot, selon les DPE et le calendrier en vigueur : des lots peuvent sortir du marché pendant que d’autres continuent. La réponse patrimoniale est l’audit énergétique d’ensemble et un chemin de rénovation phasé, que le propriétaire unique peut piloter d’un tenant : c’est l’un des avantages du produit.

Quelles expertises commander avant d’acheter un immeuble entier ?

Le socle : expertise bâtiment complète, structure, toiture, réseaux, humidités, avec plan de travaux chiffré. Selon les dossiers : audit énergétique d’ensemble, diagnostics par lot à jour, et revue juridique, baux, divisions, contentieux. L’ensemble se mutualise sur le prix d’un immeuble : c’est l’entrée de gamme de la prudence.

Vaut il mieux un immeuble ancien de centre ou un plot des années 60 ?

Deux grilles différentes : l’ancien du centre, valeur d’adresse et bâti à lire finement, tassements, bois, divisions historiques ; le plot d’après guerre, structure simple et postes datés, colonnes, bétons, énergie. Le choix suit la stratégie et les chiffres des audits : il n’y a pas de meilleur segment, il y a des immeubles bien ou mal achetés.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Règles locales d’urbanisme et encadrement des divisions
  • Obligations des bailleurs, décence et calendrier énergétique
  • Règles de l’art, audits techniques des immeubles anciens

"Maison
Achat immobilier

Acheter pour rénover : chiffrer les travaux avant l’offre

Achat immobilier

Acheter pour rénover : chiffrer les travaux avant l’offre

Acheter pour rénover est le pari le plus rentable ou le plus coûteux du marché : tout dépend d’un chiffre, le budget réel des travaux, établi avant l’offre et non découvert après. Entre l’estimation au doigt mouillé de la visite et le chiffrage méthodique poste par poste, l’écart se compte en dizaines de milliers d’euros. Voici la méthode pour chiffrer avant de s’engager.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le marché regorge de biens à potentiel : maisons de bourg à rafraîchir, longères à transformer, appartements aux volumes superbes et aux réseaux d’un autre âge. Leur prix d’appel attire ; leur prix complet, acquisition plus travaux plus imprévus, décide seul de l’affaire. Or l’acheteur chiffre mal : il voit la cuisine et la peinture, sous estime l’invisible, réseaux, structure, humidité, toiture, et oublie les coûts induits, honoraires, autorisations, délais. Cet article donne la méthode de chiffrage d’avant offre : la hiérarchie des postes, du structurel au décoratif, les ratios qui dégrossissent et leurs limites, la visite technique qui fiabilise, le traitement des imprévus du bâti ancien, et la façon d’intégrer le tout à la négociation et au financement.

Hiérarchie

La hiérarchie des postes : l’invisible d’abord

Le chiffrage sérieux s’ordonne à l’inverse du regard : d’abord le clos couvert, toiture, charpente, façades, menuiseries extérieures, qui protège tout le reste ; puis les réseaux, électricité, plomberie, chauffage, assainissement en rural ; puis les sujets du bâti, humidité, structure, isolation ventilation ; et en dernier les finitions, sols, murs, cuisine, salle de bains, les seules que la visite montre spontanément.

Cette hiérarchie est budgétaire autant que technique : les quatre premiers étages font l’essentiel des écarts entre biens, et ce sont eux que l’annonce ne montre jamais. La discipline consiste à chiffrer dans cet ordre, et à refuser de se laisser hypnotiser par le coût de la cuisine quand l’électricité est d’origine et la toiture en fin de vie.

Ratios

Les ratios au mètre carré : dégrossir sans s’y fier

Les fourchettes de marché donnent un premier cadrage : rafraîchissement léger, rénovation moyenne, pièces d’eau et réseaux partiels, rénovation complète, tous postes, et rénovation lourde avec redistribution ou structure, chaque niveau multipliant le précédent. Ces ratios servent à situer un projet en ordre de grandeur dès la première visite, et à écarter les biens dont le prix d’appel plus la fourchette basse dépasse déjà le marché rénové.

Leurs limites sont réelles : ils moyennent des réalités très différentes, état du bâti, niveau de prestations, complexité, accès, et le bâti ancien les déborde par ses spécificités, matériaux compatibles, artisans qualifiés. Le ratio dégrossit, il ne décide pas : la décision demande le chiffrage poste par poste, sur l’état réel constaté.

Visite

La visite technique : fiabiliser l’état réel

Le chiffrage vaut ce que vaut le constat : la contre visite technique, une à deux heures, établit l’état poste par poste, toiture et combles, réseaux, tableaux, colonnes, chaudière, humidités mesurées, structure, planchers, fissures, menuiseries, et les surfaces réelles par destination. Les documents complètent : diagnostics, factures passées, urbanisme pour les projets d’extension.

C’est le moment des arbitrages éclairés : ce qui se garde, ce qui se refait, ce qui se déplace. L’accompagnement par un expert, ou par l’artisan référent pour les projets simples, transforme la qualité du chiffrage : l’œil entraîné voit les postes cachés, électricité non conforme derrière un tableau récent, charpente fatiguée sous un comble propre, et évite les deux erreurs symétriques, l’optimisme du coup de cœur et la panique du profane devant une fissure banale.

Interieur ancien a renover avec papier peint date

Toiture, réseaux, humidité, structure : l’essentiel du budget est invisible à la visite, et c’est lui qui décide de l’affaire.

Imprévus

Les imprévus du bâti ancien : provisionner, pas espérer

L’ancien révèle en ouvrant : réseaux surprises derrière les doublages, supports dégradés sous les revêtements, bois cachés, mises aux normes en cascade. La parade est budgétaire : une provision pour imprévus proportionnée à l’âge et à l’opacité du bâti, de l’ordre de 10 à 20 pour cent du budget travaux selon les cas, sanctuarisée dans le plan de financement.

Elle est aussi méthodologique : sonder avant d’acheter ce qui peut l’être, quelques investigations ciblées valent mieux qu’une provision aveugle, et phaser le projet pour garder des marges de manœuvre. Le projet qui consomme sa provision est un projet normal ; celui qui n’en avait pas finit inachevé ou endetté : la différence tient à une ligne du budget initial.

Coûts induits

Les coûts que l’on oublie : honoraires, autorisations, délais

Le budget complet dépasse les devis : honoraires de conception quand le projet le demande, architecte obligatoire selon les seuils, autorisations d’urbanisme et leurs délais, raccordements et mises aux normes, assainissement en tête, assurance dommages ouvrage pour les travaux structurels, et le coût du délai lui même, loyers ou intérêts pendant le chantier, dont les mois se paient.

S’y ajoutent les aides en sens inverse : dispositifs de rénovation énergétique, sous conditions d’entreprises qualifiées et de gains, qui s’intègrent au plan de financement sans jamais se dépenser avant d’être obtenus. Le tableau de financement honnête aligne tout : prix, frais, travaux par postes, provision, induits, aides, et c’est lui qui se compare au marché rénové, pas le prix d’appel de l’annonce.

Négociation

Du chiffrage à l’offre : négocier sur pièces

Le chiffrage fait l’offre : prix du marché rénové pour le bien cible, moins travaux chiffrés, moins provision, moins induits, la formule qui donne le prix d’achat cohérent. L’offre argumentée sur ce calcul, postes à l’appui, se reçoit mieux qu’un marchandage : elle crédibilise l’acheteur et objective la discussion, surtout sur les biens qui dorment en annonce précisément parce que les acheteurs sentent les travaux sans savoir les chiffrer.

Le calcul protège aussi du surenchérissement : quand le prix monte au delà de la formule, l’affaire n’en est plus une, et la discipline consiste à passer. Les bonnes opérations de rénovation se font à l’achat : aucun talent de chantier ne rattrape un prix d’acquisition qui a déjà mangé la marge de l’opération.

Expert chiffrant des travaux sur une tablette

La formule de l’offre : marché rénové moins travaux chiffrés, provision et coûts induits. Au delà, l’affaire n’en est plus une.

Financement

Financer : travaux dans le prêt, appels, trésorerie

Le financement s’organise avec le chiffrage : travaux intégrés au prêt sur devis, déblocages par appels au fil du chantier, et la trésorerie des débuts, dépôts, premiers acomptes, anticipée. Les banques suivent d’autant mieux que le dossier est construit : chiffrage par postes, devis d’entreprises identifiées, marge d’imprévus affichée.

La règle des acomptes s’applique au passage : raisonnables à la commande, calés sur l’avancement ensuite, jamais de grosses avances, notre article sur les devis détaille la discipline. Et le phasage budgétaire rejoint le phasage technique : les postes structurels d’abord, les finitions quand les marges sont connues, la cuisine attendra toujours mieux qu’une toiture.

Projet

Du chiffrage au projet : l’ordre des travaux

Le chiffrage d’achat devient feuille de route : clos couvert, réseaux, bâti sain, isolation ventilation, finitions, l’ordre qui évite de refaire. Les dépendances se planifient, saignées avant enduits, chapes avant sols, et les lots s’enchaînent selon les règles de l’art, notre article sur la réception des rénovations fermant la boucle côté garanties.

Pour les projets lourds, la maîtrise d’œuvre s’impose d’elle même ; pour les moyens, le pilotage exige du temps et de la méthode, situations de travaux, avenants écrits, réceptions par lots. Le chiffrage initial, tenu à jour, reste le tableau de bord : chaque écart s’y lit et s’y arbitre, provision à l’appui, jusqu’au bilan final qui, dans les projets bien menés, retrouve les chiffres d’avant l’offre.

Synthèse

Retenir l’essentiel

Acheter pour rénover se décide sur un chiffrage d’avant offre : hiérarchie des postes, l’invisible d’abord, ratios pour dégrossir, visite technique pour l’état réel, provision d’imprévus sanctuarisée, coûts induits intégrés, et la formule de l’offre, marché rénové moins coût complet. La négociation et le financement s’appuient sur ce dossier, et le chantier en hérite comme feuille de route.

L’expertise d’avant achat est ici un investissement direct : elle fiabilise le poste le plus incertain du calcul, l’état réel du bâti, et ses honoraires se mesurent à l’écart type des mauvaises surprises évitées. Les belles opérations de rénovation du département ont toutes le même secret : elles étaient chiffrées avant d’être achetées.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Quel budget au mètre carré pour une rénovation complète ?

Les fourchettes de marché varient du simple au double selon l’état, les prestations et la complexité : elles servent à dégrossir, jamais à décider. Le chiffre fiable sort du chiffrage poste par poste sur l’état constaté, visite technique à l’appui. Méfiance envers tout ratio asséné sans avoir vu le bâti.

Comment chiffrer sans devis d’entreprises avant l’offre ?

Par l’estimation experte des postes sur l’état constaté, aux prix de marché locaux : c’est l’objet de la contre visite technique chiffrée. Les devis formels suivent pendant la promesse, et une condition suspensive peut sécuriser les gros postes incertains. L’offre se fait sur l’estimation documentée, pas sur l’espoir.

Quelle provision pour imprévus prévoir ?

De l’ordre de 10 à 20 pour cent du budget travaux selon l’âge et l’opacité du bâti, davantage sur l’ancien jamais rénové. Elle se sanctuarise au financement et ne se dépense qu’en imprévus vrais. Les investigations ciblées avant achat, sondages, caméra dans les réseaux, réduisent l’aléa mieux que les provisions aveugles.

Les aides à la rénovation changent elles le calcul ?

Elles l’améliorent sans le fonder : conditions, entreprises qualifiées, gains exigés, versements après travaux. On les intègre prudemment au plan de financement, jamais au prix d’achat. Un projet qui ne tient que par les aides est fragile ; un projet sain que les aides bonifient est la bonne configuration.

Vaut il mieux acheter rénové ou rénover soi même ?

C’est un arbitrage chiffrable : prix complet de l’opération rénovation, acquisition, travaux, provision, induits, délais, contre prix du marché rénové, avec en prime le sur mesure et les garanties neuves côté rénovation. L’opération gagne quand l’achat se fait au prix de la formule ; elle perd quand le coup de cœur a payé le potentiel au prix du fini.

Un expert pour chiffrer avant l’offre : qu’apporte t il exactement ?

L’état réel des postes invisibles, toiture, réseaux, humidité, structure, l’estimation des travaux aux prix locaux, la détection des sujets qui changent l’opération, et un rapport qui arme l’offre et le financement. Sur un projet à six chiffres, c’est l’heure de conseil au meilleur rendement de toute l’opération.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Règles de l’art et ordres des travaux en rénovation
  • Dispositifs d’aides à la rénovation énergétique en vigueur
  • Code de l’urbanisme, autorisations et recours à l’architecte


"Acheteur
Achat immobilier

Lire l’état des risques avant d’acheter en Loire-Atlantique

Achat immobilier

Lire l’état des risques avant d’acheter en Loire-Atlantique

Annexé à chaque vente du département, l’état des risques se signe plus qu’il ne se lit. Il condense pourtant la carte d’identité officielle des aléas de la parcelle : inondations de la Loire et de ses affluents, submersion marine, argiles, séisme, radon, et l’historique des catastrophes naturelles. Voici comment le décoder ligne à ligne, version Loire-Atlantique.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Chaque territoire a son cocktail de risques, et celui de la Loire-Atlantique est singulier : un grand fleuve et son estuaire, une façade océanique, des marais, un socle granitique producteur de radon, des argiles localisées, et une sismicité modérée mais réelle. L’état des risques réglementé rassemble ce que les cartes publiques disent de la parcelle : zonages des plans de prévention, potentiels, arrêtés de catastrophe naturelle passés. Mal lu, c’est une formalité ; bien lu, c’est un programme de vérifications. Cet article parcourt le document rubrique par rubrique, dit ce que chaque mention implique concrètement pour un bien, renvoie aux vérifications spécialisées, et montre comment transformer quinze minutes de lecture en vraie connaissance d’achat.

Les zonages évoluent : seuls les documents et cartes en vigueur au jour de la transaction font foi, et Géorisques permet de tout vérifier à la parcelle.

Document

Ce qu’est l’état des risques, et quand il est dû

L’état des risques réglementé est dû dès l’annonce immobilière, puis annexé à la promesse et à l’acte, établi de moins de six mois : il recense, pour la parcelle, les plans de prévention des risques naturels, miniers et technologiques, le zonage sismique, le potentiel radon, les obligations éventuelles, et l’historique des sinistres indemnisés au titre des catastrophes naturelles, y compris pour le bien lui même.

Sa philosophie : informer sur l’exposition selon les cartes publiques, pas diagnostiquer le bâtiment. Deux maisons voisines partagent le même document et des vulnérabilités très différentes, niveaux, adaptation, état. La jonction entre la carte et le bâti, c’est le travail de l’acheteur, et de son expert : chaque mention du document devient une question au bien.

Inondation

Inondations : la Loire, les affluents, les cuvettes urbaines

Les plans de prévention du risque inondation couvrent la Loire et son estuaire, l’Erdre, la Sèvre et d’autres affluents : zones d’aléas, règlements, cotes de référence. La mention au document appelle les vérifications fluviales : niveaux des planchers face à la cote, usage des niveaux bas, adaptations, et l’historique local, les laisses de crues que les communes riveraines connaissent.

S’y ajoutent les inondations par ruissellement et remontées de nappe, cartographiées plus finement sur Géorisques : les cuvettes urbaines et les caves des quartiers bas, notre article sur les caves nantaises détaille ce régime. Un bien en zone inondable réglementée se vit et s’achète, adapté et assuré ; un bien dont on n’a pas confronté les niveaux à la cote s’achète à l’aveugle : c’est toute la différence.

Littoral

Submersion marine : le volet côtier

Pour les communes littorales, le document signale les plans de prévention des risques littoraux : submersion marine, érosion le cas échéant. La mention renvoie à l’analyse côtière complète, zonage, cote de référence, prescriptions, adaptation du bien, que notre article dédié au PPRL développe : c’est le volet le plus structurant pour l’immobilier de la côte.

Le réflexe de lecture : ne pas s’arrêter à la case cochée, aller chercher le règlement de la zone exacte et la cote au droit du bien, puis confronter aux niveaux réels. Sur le littoral du département, cette lecture change les décisions : usage des rez de chaussée, travaux possibles, budget d’adaptation, et la revente de demain dans un marché qui lit de mieux en mieux ces cartes.

Personne lisant un etat des risques papier

Inondation, submersion, argiles, séisme, radon, catnat : le cocktail du département tient sur deux pages, à lire vraiment.

Argiles

Retrait gonflement des argiles : le risque du quotidien

La carte d’exposition aux argiles classe chaque parcelle : faible, moyenne, forte. En Loire-Atlantique, l’exposition est contrastée, secteurs sédimentaires et placages concernés, socle moins, notre article sur le vignoble nantais détaille le mécanisme. La mention moyenne ou forte emporte des conséquences concrètes : obligations d’étude de sol à la vente des terrains constructibles, conception adaptée des constructions neuves, dispositif issu de la loi ELAN.

Pour l’existant, elle oriente la visite : fissures et leur saisonnalité, végétation proche des fondations, historique catnat sécheresse de la commune, listé au document. Un pavillon fissuré en zone exposée s’instruit, expertise et suivi ; une maison saine s’achète en connaissant le contexte et ses règles d’entretien, eau et végétation maîtrisées autour des fondations.

Séisme radon

Séisme et radon : les deux mentions du socle

Le département se classe en sismicité modérée, niveau 3 : pas d’alarme pour le bâti courant existant, des règles parasismiques pour le neuf et certains travaux, et une lecture structurelle avisée pour les bâtiments très remaniés. La mention s’interprète donc en contexte : elle concerne les projets plus que l’existant ordinaire.

Le potentiel radon, significatif dans une partie des communes, granites et schistes, appelle le réflexe mesure : dosimètre à l’emménagement pour les niveaux bas habités, remèdes éprouvés si besoin, notre article dédié détaille le protocole complet. Deux mentions discrètes du document, deux sujets qui se gèrent très bien, à condition de les avoir lus.

Catnat

L’historique catastrophes naturelles : la mémoire officielle

La liste des arrêtés catnat de la commune est la rubrique la plus parlante : elle donne la chronique réelle, tempêtes, inondations, sécheresses, avec les dates. Des arrêtés sécheresse répétés signalent un contexte argileux actif ; des arrêtés inondation ou submersion racontent le bassin et la côte ; et la mention des indemnisations du bien lui même, que le vendeur doit déclarer, ouvre les questions : quels dommages, quels travaux, quelles factures.

Un sinistre indemnisé et réparé dans les règles est un dossier sain ; une indemnisation sans trace de travaux appelle l’enquête, où est passée l’indemnité, le désordre est il revenu. Cette rubrique croise directement les vices cachés : la dissimulation d’un sinistre déclaré est l’un des terrains classiques du contentieux d’après vente.

Vue de la Loire avec maisons en bord de fleuve

Chaque mention devient une question au bien : niveaux contre cotes, fissures contre argiles, mesure radon, dossier catnat.

Limites

Ce que le document ne dit pas

Ses limites structurelles : il est parcellaire, la carte, pas le bâtiment, cartographique, des mailles et des dates, un aléa réel peut déborder, et muet sur les risques non zonés, nappe locale, remblais anciens, réseaux, mérule, dont le département connaît pourtant les dossiers. Il ne remplace ni les diagnostics réglementaires ni l’examen du bâti.

Son bon usage : un programme de vérifications. Chaque mention devient une question au vendeur, un point de visite, une investigation au besoin, niveaux contre cotes, fissures contre argiles, mesure radon, dossier catnat. Les quinze minutes de lecture se transforment en liste de contrôle : c’est exactement ainsi que l’expert l’utilise dans un bilan avant achat.

Négociation

Du zonage au prix : intégrer sans dramatiser

Un zonage n’est pas une décote automatique : des quartiers entiers du département vivent en zones réglementées, adaptés et assurés. Ce qui se négocie, c’est l’écart du bien à son contexte : rez de chaussée sous cote sans adaptation, pavillon fissuré sans expertise, prescriptions non réalisées, radon jamais mesuré dans une configuration sensible.

La méthode : transformer chaque mention en coût ou en conformité, adaptations, études, travaux, et porter ces chiffres à la discussion. Le vendeur documenté, mesures, travaux faits, dossiers catnat propres, valorise ; l’acheteur documenté négocie juste. Entre les deux, le document fait exactement son office : mettre les risques sur la table, à leur place, chiffrés.

Synthèse

Retenir l’essentiel

L’état des risques version 44 se lit avec la carte du département en tête : inondations fluviales et côtières, cotes à confronter aux niveaux, argiles et leur saisonnalité, séisme pour les projets, radon à mesurer dans les communes du socle, et l’historique catnat comme mémoire officielle, bien compris. Chaque mention renvoie à une vérification précise, et nos articles spécialisés détaillent chacune.

Quinze minutes de lecture, une liste de questions, quelques vérifications ciblées : c’est la différence entre subir le document et s’en servir. L’expert intègre cette lecture au bilan avant achat et la confronte au bâti réel : la carte et la maison, lues ensemble, font les achats lucides, dans un département où l’eau, le sol et le socle ont chacun leur mot à dire.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Qui établit l’état des risques et que coûte t il ?

Le vendeur ou le bailleur l’établit, dès l’annonce, à partir des services publics en ligne, en quelques minutes et sans frais obligatoires : l’essentiel est qu’il soit complet, daté de moins de six mois et conforme aux zonages en vigueur. L’acheteur peut tout vérifier lui même sur Géorisques, à la parcelle.

Un bien en zone à risques est il inassurable ?

Non : le régime des catastrophes naturelles couvre le parc assuré, et les contrats s’appliquent avec leurs conditions. Les sujets réels sont ailleurs : adaptation du bien, prescriptions réalisées, franchises, et documentation des sinistres passés. L’inassurabilité reste l’exception de situations extrêmes, pas la règle des zonages.

Le document dit que la maison a été indemnisée en catnat : que faire ?

Poser les questions et demander les pièces : nature des dommages, rapport d’expertise, factures des réparations. Un sinistre réparé documenté est un dossier sain ; une indemnisation sans travaux visibles appelle l’instruction technique avant l’offre. La dissimulation sur ce point fait les contentieux de vices cachés.

La sismicité modérée du département change t elle quelque chose pour ma maison ?

Pour l’existant courant, rien d’immédiat : pas d’obligation rétroactive. Le zonage s’applique au neuf et à certains travaux, extensions, surélévations, et invite à la prudence structurelle sur les bâtis très remaniés. C’est une donnée de projet plus qu’une inquiétude d’usage.

Comment vérifier les zonages moi même ?

Sur Géorisques : saisie de l’adresse ou de la parcelle, et lecture des couches, plans de prévention, argiles, radon, nappes, catnat. Les règlements des plans se trouvent sur les sites des services de l’État et des communes. Quinze minutes suffisent pour recouper le document remis et préparer ses questions.

L’expert vérifie t il l’état des risques dans un bilan avant achat ?

Systématiquement : lecture du document, vérification des zonages à jour, et surtout confrontation au bâti, niveaux contre cotes, fissures contre argiles, configuration contre radon, traces contre historique catnat. C’est cette jonction carte bâtiment qui transforme l’information réglementaire en décision d’achat.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Géorisques, état des risques et zonages par parcelle
  • Plans de prévention des risques de Loire-Atlantique, inondation et littoraux
  • Régime des catastrophes naturelles et obligations d’information


"Immeuble
Achat immobilier

Acheter dans une copropriété nantaise des années 1970 : méthode

Achat immobilier

Acheter dans une copropriété nantaise des années 1970 : méthode

De Beaulieu aux Dervallières, de Saint-Herblain à Rezé, les copropriétés nantaises des années 1960 et 1970 forment un gisement de grands logements à prix accessibles. Soixante ans après, elles arrivent ensemble aux mêmes rendez vous : colonnes, façades, énergie. Acheter là se décide sur les documents de l’immeuble autant que sur l’appartement. Méthode complète.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

La métropole nantaise a grandi vite dans les décennies 60 et 70 : barres et plots des quartiers neufs d’alors, résidences de standing des boulevards, copropriétés moyennes des communes de couronne. Ce parc offre ce que le neuf ne produit plus, des T4 traversants, des séjours doubles, des balcons profonds, et porte les sujets de sa génération : réseaux d’origine, enveloppe énergivore, bétons à surveiller, et des copropriétés aux trajectoires très inégales. Cet article applique au parc nantais la méthode d’achat en copropriété d’époque : lecture du bâti, des documents et des finances, hiérarchie des travaux collectifs à venir, pièges des étiquettes énergie, et calcul complet du prix réel, quote parts comprises.

Parc

Le parc nantais des années 60 70 : forces et rendez vous

Les immeubles de cette génération partagent une architecture : structures béton saines, voiles et planchers robustes, des plans généreux, surfaces, lumière, rangements, et des prestations d’époque, chauffages collectifs, colonnes d’origine, façades nues ou à peine isolées, menuiseries remplacées lot par lot au fil du temps.

Soixante ans après, les rendez vous sont connus et simultanés : colonnes d’eau en fin de vie, étanchéités de toitures terrasses à cycles, bétons de balcons et de façades qui carbonatent, et la marche énergétique, isolation, ventilation, systèmes, que le calendrier réglementaire impose peu à peu. Rien d’inconnu : tout est chiffrable, et c’est précisément le travail d’un achat bien mené.

Immeuble

Lire l’immeuble avant l’appartement

La visite commence dehors et en bas : façades, bétons exposés, fissures, état des menuiseries communes, halls et circulations, qui disent la gestion quotidienne, caves et sous sols, où se lisent colonnes, chaufferie et humidités, et toiture terrasse quand elle se documente, âge de l’étanchéité, auréoles au dernier niveau.

Cette lecture situe l’immeuble dans son cycle : entretenu au fil de l’eau, en rattrapage engagé, ou en retard accumulé. Les immeubles nantais de cette génération couvrent tout le spectre : des résidences impeccables aux copropriétés fragiles, parfois à une rue d’écart. Le prix au mètre carré affiché ne fait pas ce tri ; la visite technique et les documents, oui.

Documents

Les documents : trois ans d’assemblées et les finances

Le trio documentaire : procès verbaux des trois dernières assemblées, travaux votés, repoussés, sinistres récurrents, impayés, tensions, carnet d’entretien, l’historique des gros postes, et pré état daté, charges, procédures, dettes. S’y ajoutent le fonds travaux, son niveau rapporté à la taille de l’immeuble, et le plan pluriannuel quand il existe.

Les signaux favorables : des campagnes régulières, colonnes par tranches, étanchéité refaite, ravalement à date, un fonds alimenté, des assemblées qui votent. Les signaux de vigilance : les mêmes sujets repoussés d’année en année, des impayés qui montent, un syndic qui change sans cesse. L’appartement s’achète avec cette trajectoire : elle fait les charges de demain plus sûrement que l’étiquette du jour.

Facade d immeuble des annees 70 avec loggias

Caves et gaines disent l’âge réel des réseaux : les colonnes d’origine sont le poste silencieux de la génération.

Colonnes

Colonnes, réseaux, chauffage : le poste silencieux

Le poste le plus sous estimé du parc : les colonnes d’alimentation et de chutes d’origine, galva et fonte, arrivent en fin de vie, fuites récurrentes, dégâts des eaux en cascade, et leur remplacement, par tranches, se chiffre sérieusement à l’échelle d’une barre. Les procès verbaux et le carnet disent si le sujet est traité, engagé ou ignoré.

Le chauffage collectif se lit pareillement : âge de la chaufferie, contrats, individualisation des frais, et les réseaux enterrés des résidences étendues ajoutent leur part. À la visite du lot : pressions, état des colonnes visibles en gaines, traces de fuites aux plafonds des salles d’eau. Un immeuble aux réseaux repris vaut l’écart de prix ; un immeuble aux colonnes d’origine le vaut aussi, en sens inverse.

Énergie

L’énergie : étiquettes, calendrier, stratégie collective

Le parc 60 70 concentre les étiquettes basses : façades nues, menuiseries disparates, systèmes anciens. Le calendrier des contraintes locatives et la pression réglementaire sur les copropriétés rendent la rénovation énergétique incontournable à horizon visible : l’isolation par l’extérieur, qui traite aussi les bétons et les ponts, est la réponse type du parc, en chantiers lourds votés par étapes.

Pour l’acheteur, trois situations : l’immeuble qui a déjà rénové, surcote justifiée, celui qui a voté ou étudié, quote part à venir chiffrable, et celui qui n’a rien engagé, négociation en conséquence, surtout pour un projet locatif que les interdictions concernent. L’étiquette du lot ne dit pas tout : c’est la stratégie collective qui fera le DPE de demain, et elle se lit dans les procès verbaux d’aujourd’hui.

Lot

Dans l’appartement : la grille du lot d’époque

Le lot se vérifie avec sa grille : électricité, tableaux et terre selon les rénovations, réseaux privatifs depuis les colonnes, points d’humidité, pignons non isolés, condensations aux angles, menuiseries et leur pose, ventilation réelle, les grilles bouchées des décennies passées, et les modifications, cloisons, cuisines ouvertes, dont les autorisations se demandent pour les murs porteurs.

Les atouts du parc s’évaluent aussi : traversants, balcons et loggias, caves et parkings, rangements. Beaucoup de lots sont des pépites de plan derrière des finitions datées : le budget privatif, rafraîchissement contre rénovation complète, se chiffre à la visite, et s’additionne aux colonnes collectives pour le calcul final.

Colonne d eau d origine dans une cave d immeuble

Trois ans de procès verbaux racontent la trajectoire : c’est elle qui fait les charges de demain, pas l’étiquette du jour.

Bétons

Balcons et façades : les bétons de la génération

Les bétons exposés du parc, nez de balcons, acrotères, bandeaux, carbonatent : éclats, aciers apparents, réparations qui cloquent. Les campagnes de reprise, purge, passivation, mortiers, s’organisent aux ravalements, et l’isolation par l’extérieur, quand elle vient, protège durablement.

À la visite : l’état des sous faces de balcons, les filets éventuels, signe que le sujet est connu et non traité, et l’historique des campagnes. Les garde corps d’origine et leurs scellements complètent la revue, sécurité comprise. Ces postes sont ceux de notre article sur le bâti balnéaire, en version urbaine : même mécanique, cycles un peu plus lents, mêmes budgets de rattrapage quand rien n’a été fait.

Calcul

Le calcul complet : prix, privatif, quotes parts

Le prix réel d’un lot d’époque s’établit en trois colonnes : le prix du marché pour la typologie et l’adresse ; les travaux privatifs vers l’état cible ; et la quote part prévisible des chantiers collectifs, colonnes, étanchéité, façades énergie, au vu des documents, tantièmes en main. Cette troisième colonne va de l’épaisseur du trait à l’équivalent d’une année de salaire : elle fait les vraies différences entre immeubles comparables.

La négociation s’appuie sur ce calcul : des travaux votés non appelés se provisionnent à l’euro, des travaux prévisibles non votés se négocient, un immeuble à jour se paie sans regret. Le bilan avant achat consolide les trois colonnes : sur ce parc homogène aux sujets connus, l’exercice est fiable, et il transforme l’achat au feeling en décision chiffrée.

Synthèse

Retenir l’essentiel

Les copropriétés nantaises des années 60 70 s’achètent sur dossier : lecture de l’immeuble, bétons, colonnes, terrasse, trajectoire de la copropriété, procès verbaux, fonds, votes, stratégie énergétique collective, et grille du lot, électricité, ventilation, humidités. Le calcul en trois colonnes, prix, privatif, quotes parts, fait la comparaison honnête.

Bien choisies, ces résidences offrent un rapport surface prix emplacement imbattable dans la métropole, des structures saines et des plans que le neuf ne dessine plus. Les déconvenues se concentrent sur les achats à l’aveugle dans les copropriétés en retard accumulé : exactement ce qu’une heure d’expert et une soirée de procès verbaux suffisent à éviter.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Les immeubles nantais des années 60 70 sont ils solides ?

Structurellement, oui dans l’ensemble : béton sérieux, planchers robustes. Les sujets sont de cycle, colonnes, étanchéités, bétons exposés, et d’époque, énergie. Tout se vérifie, caves, procès verbaux, campagnes passées, et se chiffre : c’est un parc sans mystère pour une visite méthodique.

Comment estimer la quote part des travaux à venir ?

Par les documents : plan pluriannuel et devis quand ils existent, procès verbaux pour les sujets évoqués, état des postes, colonnes, terrasse, façades, et vos tantièmes. L’expert consolide en fourchettes réalistes. Cette troisième colonne du prix se calcule avant l’offre : après, elle ne se négocie plus.

Un DPE médiocre doit il faire renoncer ?

Non : il doit entrer au calcul. La question est collective, l’immeuble a t il voté ou étudié sa rénovation, et patrimoniale, prix négocié à hauteur du chemin restant. Pour du locatif, le calendrier des interdictions pèse directement. L’étiquette d’aujourd’hui se corrige ; l’immeuble qui refuse de bouger, moins.

Le chauffage collectif est il un avantage ou un handicap ?

C’est un équipement à juger : chaufferie récente et contrats sains, c’est un confort économique ; installation d’origine, c’est un chantier à venir. L’individualisation des frais, obligatoire selon les cas, et les équilibrages racontent la gestion. Les procès verbaux et le carnet d’entretien donnent l’état du dossier.

Que vérifier sur les balcons avant d’acheter ?

Les sous faces et nez, éclats, aciers apparents, les scellements des garde corps, et l’historique des campagnes de reprise. Des filets de protection posés signalent un sujet connu en attente. Les reprises de bétons se votent par campagnes : leur horizon entre dans la troisième colonne du calcul.

Les grands plans des années 70 valent ils le détour ?

C’est l’atout majeur du parc : traversants, séjours doubles, loggias, surfaces que le neuf ne produit plus à ces prix. Derrière des finitions datées, beaucoup de lots sont des pépites de plan. La méthode consiste à payer le plan et l’adresse au juste prix, en chiffrant froidement le reste : privatif et quotes parts.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Loi du 10 juillet 1965, documents de copropriété et fonds travaux
  • Règles de l’art, reprises de bétons, colonnes et étanchéités
  • Calendrier réglementaire de la rénovation énergétique des copropriétés


"Maisons
Achat immobilier

Acheter sur le littoral : submersion marine et PPRL décodés

Achat immobilier

Acheter sur le littoral : submersion marine et PPRL décodés

Depuis Xynthia, le littoral atlantique sait que la mer entre parfois dans les maisons. Les plans de prévention des risques littoraux ont redessiné la carte de ce qui se construit, se rénove et se vend sur la côte de Loire-Atlantique. Acheter en zone littorale exige de lire ces documents avant l’offre : voici comment, et ce qu’ils changent concrètement pour un bien.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

La tempête Xynthia, en 2010, a marqué un tournant national : la submersion marine, conjonction d’une tempête, d’une surcote et de grands coefficients, est devenue un risque cartographié, réglementé, opposable. Sur la côte du département, de la baie de Bourgneuf aux marais salants et à l’estuaire, les plans de prévention des risques littoraux, les PPRL, délimitent les zones exposées et fixent les règles : constructibilité, prescriptions sur l’existant, obligations de travaux parfois. Pour l’acheteur d’une maison basse près de l’eau, ces documents décident de beaucoup : usage des rez de chaussée, travaux possibles, assurance, revente. Cet article explique le phénomène, la lecture d’un PPRL, les vérifications propres au bien, cotes et niveaux, les prescriptions types, et la façon d’intégrer tout cela à une décision d’achat sereine.

Les zonages et règlements se consultent commune par commune : seuls les documents en vigueur au jour de l’achat font foi.

Phénomène

La submersion marine : comprendre le mécanisme

La submersion n’est pas la vague qui franchit la digue au cinéma : c’est la conjonction d’une dépression tempétueuse, qui surélève le niveau de la mer, la surcote, d’un fort coefficient de marée et de vagues, qui fait entrer l’eau par dessus ou à travers les défenses, cordons dunaires, digues, ou par remontée dans les réseaux et les marais. Les secteurs bas, anciens marais urbanisés, arrière dunes, bords d’étiers, se remplissent alors comme des cuvettes.

Le changement climatique aggrave la donne : élévation du niveau marin, qui ajoute sa marche aux surcotes futures. Les cartes des PPRL intègrent ces horizons : elles ne décrivent pas seulement l’aléa d’hier, mais celui de la durée de vie des bâtiments. C’est ce qui les rend si structurantes pour l’immobilier côtier.

PPRL

Lire un PPRL : zones, cotes, règlement

Le PPRL se compose de cartes d’aléas, hauteurs d’eau attendues selon les scénarios, de cartes de zonage réglementaire, des couleurs qui vont de l’inconstructible aux zones à prescriptions, et d’un règlement qui dit, zone par zone, ce qui est permis, interdit et imposé. La parcelle se situe sur le zonage ; le règlement de sa zone se lit ensuite, intégralement.

Les notions clés : la cote de référence, le niveau d’eau de calcul au droit du bien, à comparer aux niveaux réels des planchers, et les prescriptions, qui peuvent imposer un niveau refuge, encadrer les extensions, interdire la création de logements en dessous de la cote. L’état des risques annexé à la vente signale l’exposition ; la lecture du règlement, elle, dit ce que l’on pourra faire du bien : c’est elle qui éclaire le projet.

Bien

Confronter le bien à sa cote : la vérification décisive

Toute l’analyse pratique tient dans une comparaison : les niveaux du bien face à la cote de référence. Plancher habitable au dessus : le bien vit normalement, avec les prescriptions de sa zone. Rez de chaussée sous la cote : les hauteurs d’eau potentielles se matérialisent, usage des pièces basses, dommages possibles, obligations éventuelles, niveau refuge, batardeaux, et contraintes sur les projets.

La vérification se fait par un relevé altimétrique quand le doute existe : quelques centimètres changent parfois de catégorie. S’y ajoutent les questions d’environnement : position par rapport aux défenses, digues et dunes et leur gestionnaire, chemins d’eau connus, mémoire locale des épisodes passés, les voisins anciens savent. C’est le travail d’un achat côtier sérieux : situer le bien dans le scénario, pas seulement dans la rue.
Digue et maisons en arriere du trait de cote

Zonage, cote de référence, règlement : les trois documents qui décident de l’usage et des projets d’un bien côtier.

Prescriptions

Les prescriptions types : vivre avec, s’adapter

Selon les zones, les règlements imposent ou recommandent : niveau refuge accessible, un étage ou un plancher au dessus de la cote, batardeaux aux ouvertures basses, clapets anti retour sur les réseaux, équipements sensibles surélevés, tableaux électriques, chaudières, matériaux tolérants à l’eau dans les niveaux exposés, et parfois des obligations de travaux sur l’existant dans des délais donnés.

Ces adaptations ont un coût modéré rapporté au bien, et une efficacité réelle sur les dommages : une maison adaptée se remet d’un épisode en semaines, une maison non préparée en mois. À l’achat, l’état d’adaptation se vérifie : prescriptions déjà réalisées, à faire, ou impossibles, et le budget correspondant entre dans la négociation, comme tout poste technique.

Assurance

Assurance et indemnisation : le régime catnat

Les dommages de submersion relèvent du régime des catastrophes naturelles : reconnaissance par arrêté, déclaration à l’assureur dans les 30 jours de sa publication, franchise réglementaire, et indemnisation sur la base des dommages constatés. L’historique catnat de la commune, listé dans l’état des risques, renseigne sur la sinistralité passée du secteur.

Les points de vigilance : l’assurabilité, qui demeure dans le cadre du régime pour l’essentiel du parc, les obligations de prévention dont le non respect peut peser, prescriptions du PPRL non réalisées, et la documentation des dossiers, photos datées, inventaires, l’expert d’assuré rééquilibrant les discussions sur les gros sinistres. L’acheteur avisé lit aussi son futur contrat : garanties, franchises, et la façon dont le bien adapté se valorise auprès de l’assureur.

Valeur

Marché et valeur : ce que le zonage fait aux prix

Le marché côtier intègre progressivement les zonages : les biens hors zone ou adaptés se valorisent, les rez de chaussée sous cote en zone marquée se négocient, et l’écart s’accroît à chaque épisode médiatisé. Ce mouvement est une information, pas une panique : des milliers de biens exposés se vendent et se vivent bien, adaptés et assurés.

Pour l’acheteur, la grille de valeur se déplace : la vue et la proximité de l’eau se pondèrent par la cote, l’adaptation et les obligations. Pour le revendeur de demain, l’anticipation paie : le bien documenté, relevé altimétrique, prescriptions réalisées, dossier catnat propre, se vendra mieux dans un marché qui posera de plus en plus ces questions. Acheter aujourd’hui, c’est déjà préparer cette revente là.

Carte de zonage littoral depliee sur une table

Niveau refuge, batardeaux, équipements surélevés : l’adaptation qui transforme un épisode en incident gérable.

Projets

Construire, étendre, rénover en zone littorale

Les projets suivent le règlement de zone : constructions neuves encadrées ou interdites selon les secteurs, extensions limitées et conditionnées, niveaux imposés, changements de destination des niveaux bas contraints, on ne crée pas de chambre sous la cote, et des prescriptions constructives, matériaux, réseaux, ancrages dans les secteurs à vagues.

S’ajoutent les autres couches du littoral : loi littoral, secteurs protégés, recul du trait de côte là où il s’applique. Tout projet côtier commence donc en mairie, règlements en main, et les promesses d’aménagement des annonces, combles, extensions, rez de jardin, se vérifient avant l’offre : sur la côte plus qu’ailleurs, le potentiel affiché n’existe que si les règlements le permettent.

Visite

La visite d’expert en secteur littoral

Le bilan avant achat côtier ajoute sa couche : situation du bien sur le zonage et lecture du règlement, comparaison des niveaux à la cote, relevé au besoin, état d’adaptation, refuge, batardeaux, clapets, équipements, lecture des traces d’épisodes passés, laisses, reprises basses, corrosions accélérées, et l’examen classique du bâti littoral, sel, vent, humidité, notre article dédié au bord de mer détaille ce volet.

La conclusion chiffre et hiérarchise : adaptations à réaliser, contraintes de projet, points d’assurance, et situe le bien dans son scénario, honnêtement. C’est la condition d’un achat côtier adulte : savoir ce que l’on achète, ce que l’on devra faire, et ce que la mer, statistiquement, peut venir vérifier.

Synthèse

Retenir l’essentiel

La submersion marine est un risque cartographié : PPRL, zones, cotes de référence, règlements, et l’état des risques le signale à chaque vente. L’analyse d’achat confronte le bien à sa cote, lit le règlement de sa zone, vérifie l’adaptation, refuge, batardeaux, réseaux, équipements, et intègre le régime catnat, déclaration sous 30 jours, à la gestion future.

Bien menée, cette analyse ne tue pas les projets côtiers : elle les rend lucides. Des maisons adaptées vivent très bien face à l’eau, et le marché valorise déjà la documentation et l’anticipation. L’expert apporte la méthode : situer, comparer, chiffrer, pour que l’achat au bord de l’eau reste ce qu’il doit être, un plaisir qui a lu ses cartes.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Comment savoir si une maison est en zone de submersion marine ?

Par l’état des risques remis à la vente, et directement sur Géorisques et les documents communaux : zonage du PPRL à la parcelle, cartes d’aléas, règlement. La lecture complète inclut la cote de référence au droit du bien, à comparer aux niveaux réels des planchers : c’est la vérification décisive.

Peut on encore construire ou agrandir en zone littorale ?

Selon le règlement de zone : des secteurs sont inconstructibles, d’autres autorisent sous prescriptions, niveaux imposés, extensions encadrées, pas de création de logement sous la cote. Tout projet se vérifie en mairie, règlements en main, avant l’offre : le potentiel annoncé n’existe que si la zone le permet.

Une maison déjà inondée par la mer est elle à fuir ?

Pas d’office : elle est à documenter. Hauteurs atteintes, dommages, réparations, adaptations réalisées depuis, refuge, batardeaux, et sa situation au règlement. Une maison sinistrée puis adaptée peut être un meilleur achat qu’une voisine jamais touchée et jamais préparée : le dossier fait la différence, pas l’histoire seule.

Les assurances couvrent elles la submersion marine ?

Oui, par le régime des catastrophes naturelles : reconnaissance par arrêté, déclaration sous 30 jours, franchise réglementaire. Les contrats s’appliquent avec leurs conditions, et le respect des prescriptions de prévention compte. Un dossier documenté, photos datées, inventaire, s’indemnise mieux : préparez le avant l’épisode.

Qu’est ce que la cote de référence et où la trouver ?

C’est le niveau d’eau de calcul retenu par le PPRL au droit du bien, selon les scénarios réglementaires : elle figure dans les documents du plan, cartes et règlement. La comparaison avec les niveaux réels des planchers, par relevé altimétrique au besoin, dit l’exposition concrète du logement : quelques centimètres comptent.

Les batardeaux sont ils vraiment efficaces ?

Pour les hauteurs d’eau modérées des scénarios courants, oui : associés aux clapets anti retour et aux équipements surélevés, ils réduisent drastiquement les dommages. Ils demandent d’être dimensionnés, entretenus et posés à temps, d’où les consignes et l’anticipation. Au delà de certaines hauteurs, c’est le niveau refuge qui protège les personnes.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Plans de prévention des risques littoraux du département
  • Géorisques, zonages et historique des catastrophes naturelles
  • Régime des catastrophes naturelles, déclaration sous 30 jours


"Maison
Achat immobilier

Radon en Loire-Atlantique : la question à poser avant d’acheter

Achat immobilier

Radon en Loire-Atlantique : la question à poser avant d’acheter

Le radon ne se limite pas aux massifs montagneux : une partie des communes de Loire-Atlantique, assises sur le socle granitique et schisteux du Massif armoricain, est classée en potentiel significatif. Invisible, inodore, mesurable pour quelques dizaines d’euros : avant d’acheter, la question se pose, et elle se règle facilement. Voici le point complet pour le département.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

On associe le radon aux Alpes ou au Limousin ; le sillon de Bretagne, les plateaux granitiques du nord du département et une partie du vignoble reposent pourtant sur les mêmes familles de roches productrices. Le gaz, issu de la désintégration de l’uranium naturel des granites et schistes, migre vers les bâtiments et s’accumule dans les volumes bas mal ventilés. Deuxième cause de cancer du poumon après le tabac selon les autorités sanitaires, il se gère pourtant bien : mesure simple, remèdes éprouvés. Cet article fait le tour pour l’acheteur : le zonage du département et ce qu’il implique dans les ventes, les configurations de bâti qui concentrent, la mesure, le niveau de référence de 300 becquerels par mètre cube, et les travaux qui règlent le sujet.

Le classement radon de chaque commune se vérifie sur Géorisques au moment de l’achat : les zonages évoluent et seule la consultation à jour fait foi.

Origine

D’où vient le radon en Loire-Atlantique

Le département appartient au Massif armoricain : granites, schistes et roches métamorphiques affleurent ou sous tendent une grande partie du territoire, du sillon de Bretagne aux plateaux du nord et à une part du sud Loire. Ces roches contiennent naturellement de l’uranium, dont la chaîne de désintégration produit le radon, gaz noble qui migre par les fissures, les sols perméables et les venues d’eau.

À l’air libre, dilution immédiate ; dans un bâtiment, accumulation possible : le gaz entre par les contacts avec le terrain, dallages fissurés, joints, passages de réseaux, caves en terre, et se concentre dans les volumes bas peu ventilés. Les concentrations varient fortement d’une maison à l’autre, y compris entre voisines : le zonage donne une probabilité, seule la mesure donne la réalité du bien.

Zonage

Le zonage du département et ses effets juridiques

La réglementation classe les communes en trois niveaux de potentiel : faible, intermédiaire, significatif. En Loire-Atlantique, une partie des communes, secteurs granitiques et schisteux notamment, relève du niveau 3, potentiel significatif ; la carte se consulte librement sur Géorisques, commune par commune.

Les effets pour les transactions : en zone 3, l’état des risques remis à l’acquéreur ou au locataire mentionne le potentiel radon de la commune. L’information porte sur la commune, pas sur le bien : aucune mesure n’est exigée du vendeur particulier. D’où l’asymétrie que l’acheteur doit connaître : le document signale un contexte, et la question de la concentration réelle dans la maison reste à poser, puis à mesurer.

Santé

L’enjeu sanitaire, sans dramatisation

Le radon est un cancérogène pulmonaire certain : l’exposition prolongée à des concentrations élevées augmente le risque, avec un effet démultiplié chez les fumeurs. Les autorités françaises retiennent un niveau de référence de 300 becquerels par mètre cube en moyenne annuelle dans les lieux de vie.

La variable clé est l’exposition cumulée : les heures passées, des années durant, dans les pièces concernées. Une chambre en rez de jardin d’une maison granitique mal ventilée n’a pas le profil d’un séjour à l’étage. C’est pourquoi la question appartient au projet d’achat : elle croise le bâti, l’affectation des pièces et la ventilation, trois sujets que l’acquéreur est précisément en train de décider.

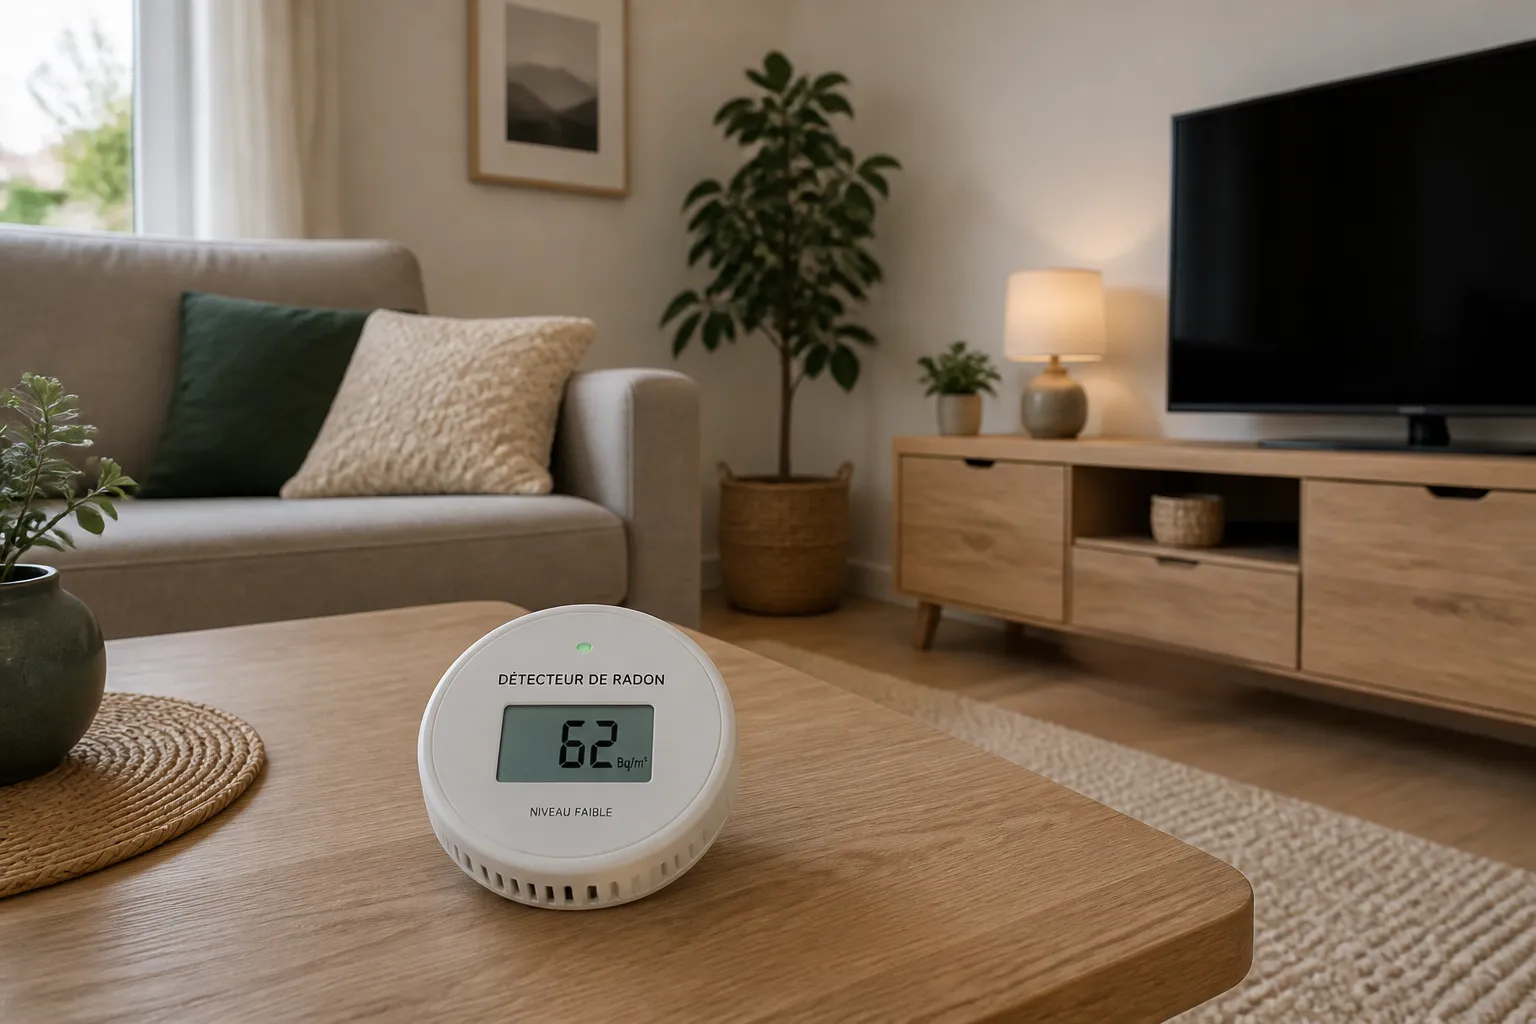
Detecteur de radon pose dans un salon

Granites et schistes du Massif armoricain : le socle qui classe une partie des communes du département en zone 3.

Bâti

Les configurations qui concentrent le radon

Le profil sensible du département : maison ancienne sur cave en terre battue ou sur terre plein, dans les secteurs granitiques et schisteux, volumes bas habités, et ventilation faible, le classique du bâti rural rénové étanche sans air. Les maisons de bourg sur caves, les longères aux sols d’origine, les rez de jardin aménagés cochent les cases.

À l’inverse, vides sanitaires ventilés, dalles continues en bon état, VMC réelles et pièces de vie à l’étage diluent ou coupent les entrées. L’examen de ces points, qui fait déjà partie de tout bilan avant achat sérieux, donne le profil radon probable du bien, et désigne les maisons où la mesure s’impose sans attendre : le diagnostic bâtiment et le sujet radon se recoupent presque entièrement.

Mesure

Mesurer : simple, peu coûteux, décisif

La mesure de référence : dosimètres passifs posés au moins deux mois en saison de chauffe dans les pièces de vie des niveaux bas, puis analyse en laboratoire, pour un coût de quelques dizaines d’euros. Les détecteurs électroniques donnent des tendances utiles, notamment pour piloter des travaux, sans remplacer la mesure normalisée.

Au calendrier d’un achat, la mesure longue tient rarement : les stratégies réalistes, demander au vendeur les mesures existantes, intégrer le profil du bien au dossier, et mesurer dès l’emménagement, avant d’affecter définitivement les pièces basses. En zone 3, cette mesure d’entrée devrait être un réflexe aussi banal que le relevé des compteurs : elle coûte moins qu’une serrure et renseigne pour des années.

Remèdes

Les remèdes : étanchéifier en bas, ventiler partout

Les solutions suivent deux logiques complémentaires. Couper les entrées : étanchéité des sols bas, colmatage des fissures de dallage, joints périphériques, manchons aux passages de réseaux, trappes de caves. Diluer et détourner : ventilation renforcée des volumes de vie, et pour les cas marqués, la mise en dépression du soubassement, vide sanitaire ou puisard ventilé mécaniquement, qui aspire le gaz avant qu’il n’entre, la technique de référence des concentrations élevées.

Les coûts restent modestes rapportés à un budget d’achat, et l’efficacité se vérifie : mesurer, traiter, re mesurer. Le radon est l’un des rares risques du bâtiment au protocole aussi net : aucune raison d’angoisser, aucune raison non plus d’ignorer, le sujet se règle en une saison de chauffe.

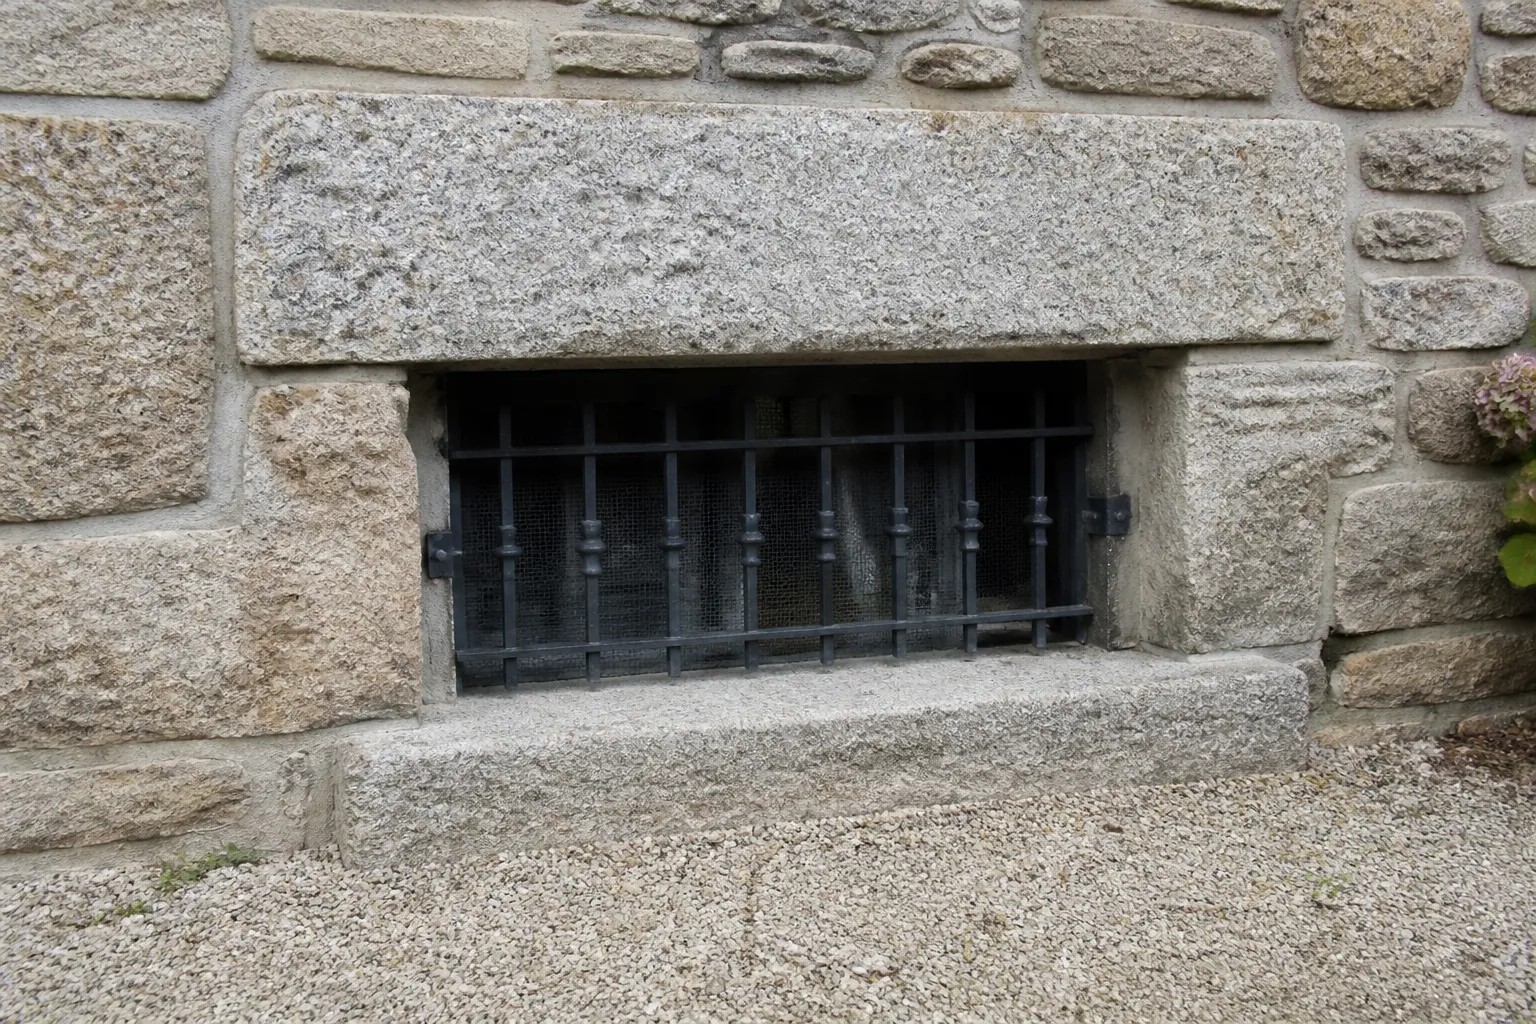
Soupirail de cave d une maison en granit

Deux mois de dosimètre en saison de chauffe : la mesure qui transforme un zonage en donnée réelle pour votre maison.

Négociation

Dans la transaction : questions, clauses, négociation

Côté acheteur en commune classée : demander les mesures existantes, poser les questions de configuration, cave, sols, ventilation, et intégrer au besoin le coût des remèdes au budget, comme tout poste technique. Un niveau élevé connu et documenté se négocie ; un vendeur qui produit des mesures correctes valorise son bien, c’est l’asymétrie vertueuse de la transparence.

Les diagnostics et l’état des risques se lisent attentivement, notre article sur l’état des risques du département détaille l’exercice, et pour les biens à enjeu, rez de jardin habités, caves aménagées, la condition ou la vérification technique avant signature se discute. Le radon ne doit faire capoter aucune vente : il doit juste figurer dans le dossier, à sa place, chiffré.

Locatif

Bailleurs et locations : la question qui monte

Pour les bailleurs des communes classées, le sujet s’installe : l’information locataire via l’état des risques, et la logique de décence qui pousse à la qualité de l’air intérieur. Un logement bas, granitique, mal ventilé, loué à l’année, mérite sa mesure et, le cas échéant, ses travaux : ventilation en tête, qui sert toutes les causes à la fois, humidité comprise.

La documentation protège : mesures datées, travaux réalisés, re mesures. À l’heure où la qualité de l’air devient un critère locatif et réglementaire, le bailleur qui a son dossier radon a une longueur d’avance, et le locataire des niveaux bas une information qu’il est légitime à demander.

Synthèse

Retenir l’essentiel

Une partie de la Loire-Atlantique, granites et schistes du Massif armoricain, est classée en potentiel radon significatif : l’état des risques le signale commune par commune, la mesure, deux mois de dosimètre pour quelques dizaines d’euros, dit la réalité de chaque bien, et le niveau de référence de 300 becquerels par mètre cube cadre l’interprétation. Les remèdes, étanchéité basse, ventilation, dépression de soubassement, sont éprouvés et abordables.

Dans un achat, le sujet se traite comme un poste technique ordinaire : profil du bâti à la visite, questions au vendeur, mesure à l’emménagement, travaux si besoin, re mesure. L’expert l’intègre au bilan avant achat des communes classées : ni alarme, ni déni, une donnée de plus dans une décision documentée, et l’une des plus simples à régler de tout le dossier.

Questions fréquentes

Questions fréquentes

Comment savoir si ma commune de Loire-Atlantique est en zone radon ?

Sur Géorisques, qui publie le classement en trois niveaux de potentiel, commune par commune. Les secteurs granitiques et schisteux du département comptent des communes en niveau 3, potentiel significatif. En zone 3, l’état des risques annexé aux ventes et locations mentionne ce potentiel.

Le vendeur doit il fournir une mesure de radon ?

Non : l’obligation d’information porte sur le potentiel de la commune via l’état des risques, pas sur une mesure dans le bien. Rien n’interdit de demander des mesures existantes ni d’en discuter. La mesure de référence reste celle que l’acquéreur fait à l’emménagement : deux mois de dosimètre en saison de chauffe.

À partir de quel niveau faut il faire des travaux ?

Le niveau de référence français est de 300 becquerels par mètre cube en moyenne annuelle dans les lieux de vie : au delà, les actions de réduction sont recommandées, étanchéité des sols, ventilation, dépression de soubassement pour les cas marqués. L’efficacité se contrôle par une nouvelle campagne de mesure.

Les appartements sont ils concernés ?

L’exposition décroît vite avec l’étage : rez de chaussée et logements sur caves concentrent l’enjeu, les étages très peu. Dans un immeuble de commune classée, la mesure a du sens pour les niveaux bas et les locaux enterrés aménagés ; au troisième étage, le sujet est marginal.

Une VMC règle t elle le problème du radon ?

Elle y contribue nettement en renouvelant l’air, et suffit dans les situations modérées. Les concentrations élevées demandent en plus de couper les entrées, sols, fissures, passages, voire une mise en dépression du soubassement. Le protocole mesurer, traiter, re mesurer valide chaque étape : pas de pari, des chiffres.

La présence de radon fait elle baisser la valeur d’un bien ?

Un niveau élevé non traité est un poste de négociation, comme tout défaut chiffrable, et il se chiffre bien : les remèdes sont connus et abordables. Traité et documenté, mesures avant après, il ne pèse plus. La vraie décote menace les dossiers opaques : en zone classée, la transparence mesurée est l’alliée du vendeur.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Géorisques, potentiel radon par commune
  • IRSN, cartographie du potentiel radon des formations géologiques
  • Autorités sanitaires, niveau de référence de 300 Bq/m3


"Immeuble
Achat immobilier

Acheter en bord de mer : sel, corrosion et matériaux fatigués

Achat immobilier

Acheter en bord de mer : sel, corrosion et matériaux fatigués

Face à l’océan, les bâtiments vieillissent à une autre vitesse : le sel attaque les métaux et les bétons, le vent charge les façades d’embruns, l’humidité ne redescend jamais vraiment. De La Baule au Croisic, de Pornic à Saint-Brevin, acheter en bord de mer impose une grille de visite spécifique, où la corrosion se cherche partout. La voici, poste par poste.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le premier kilomètre face à la mer est une zone d’agression permanente pour le bâti : chlorures portés par les embruns, cycles d’humidité sans répit, vents qui projettent l’eau salée sur les façades et dans les moindres défauts. Les conséquences se nomment corrosion des aciers, bétons armés malades, quincailleries grippées, menuiseries piquées, et elles font des écarts d’entretien considérables entre deux biens du même front de mer. Pour l’acheteur venu de l’intérieur des terres, ces pathologies ne sautent pas aux yeux : elles se cherchent. Cet article détaille l’effet du sel sur chaque famille de matériaux, les points de contrôle en maison et en copropriété balnéaire, la question centrale des balcons et garde corps, et la façon de chiffrer un entretien littoral dans un budget d’achat.

Agression

Ce que le sel fait au bâti : la mécanique de l’agression

Les embruns déposent des chlorures sur tout ce qui est exposé : métaux, bétons, enduits, vitrages. Sur les métaux, le sel accélère l’oxydation et entretient une corrosion qui ne sèche jamais. Sur les bétons armés, les chlorures migrent vers les aciers et déclenchent leur corrosion même sous enrobage : le béton éclate de l’intérieur, nez de balcons et acrotères en première ligne.

La gravité suit l’exposition : front de mer direct, premières rues, puis décroissance vers l’intérieur, et les façades au vent d’ouest trinquent plus que les autres. Cette géographie se lit à la visite : l’état comparé des façades d’un même bâtiment, exposée contre abritée, donne la vitesse de vieillissement locale, et le niveau d’exigence d’entretien que le bien demandera.

Bétons

Bétons armés en ambiance marine : le dossier lourd

Le béton armé balnéaire, villas des années 30 à 70, résidences de front de mer, balcons filants, est le grand malade du littoral : éclats aux nez de dalles, aciers apparents rouillés, fissures le long des armatures, sous faces de balcons qui s’écaillent. La corrosion aux chlorures progresse sous la peinture : un balcon repeint de frais peut être creux dessous.

Les contrôles : sondage des zones douteuses, les éclats sonnent creux, lecture des réparations passées, les reprises ponctuelles qui cloquent déjà signent un traitement de surface sur un mal de fond, et en copropriété, l’historique des campagnes, les diagnostics béton quand ils existent. Les reprises dans les règles, purge, passivation, mortiers adaptés, protections anti chlorures, coûtent par campagnes : c’est le premier poste des budgets de front de mer, à chiffrer avant l’offre.

Métaux

Garde corps, fixations, quincailleries : la chasse aux métaux

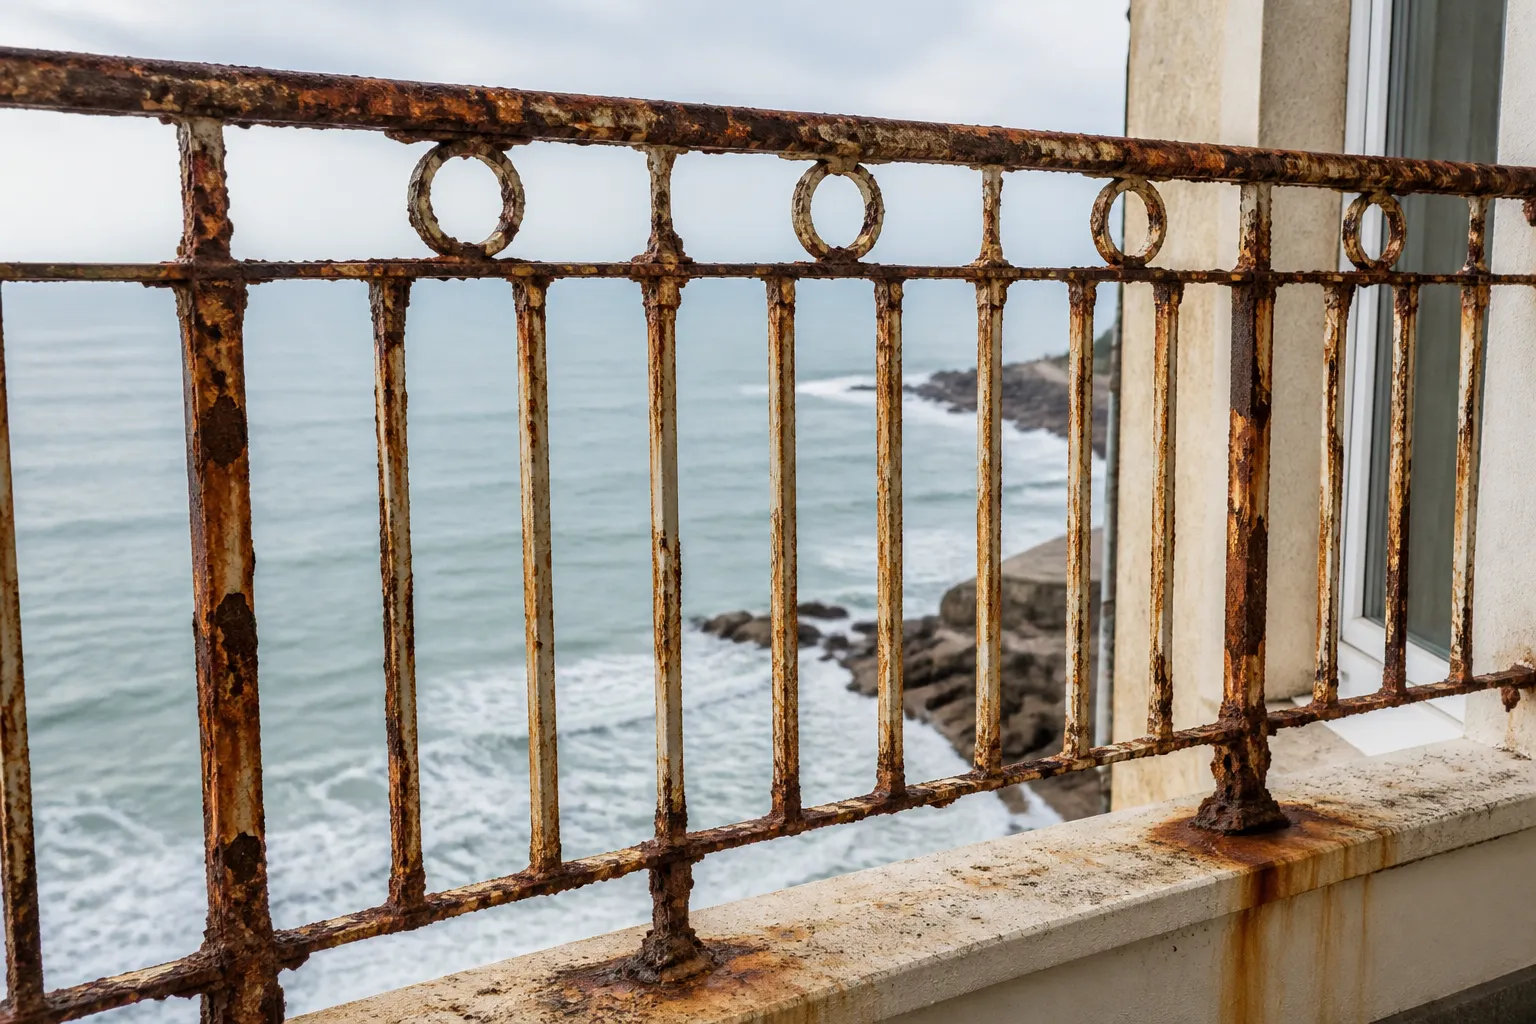
Tout métal exposé se contrôle : garde corps et mains courantes, scellements dans les bétons, les pieds de montants rouillent dans leur logement et font éclater le support, fixations de volets, gonds, pattes de bardages, portails et clôtures, et les quincailleries de menuiseries, crémones, paumelles, qui grippent au sel.

La hiérarchie est sécuritaire autant que budgétaire : un garde corps aux scellements corrodés est un danger, pas une patine. Les matériaux se lisent aussi : inox marin, aluminium marin et composites vieillissent bien, aciers peints d’origine se refont sans fin. À la visite, un tournevis discret et un œil aux pieds de montants en disent plus que la couleur de la peinture : le métal balnéaire se juge à ses ancrages.

Garde corps de balcon corrode par les embruns

Façade au vent contre façade abritée : l’écart d’état donne la vitesse de vieillissement locale du front de mer.

Menuiseries

Menuiseries et vitrages face aux embruns

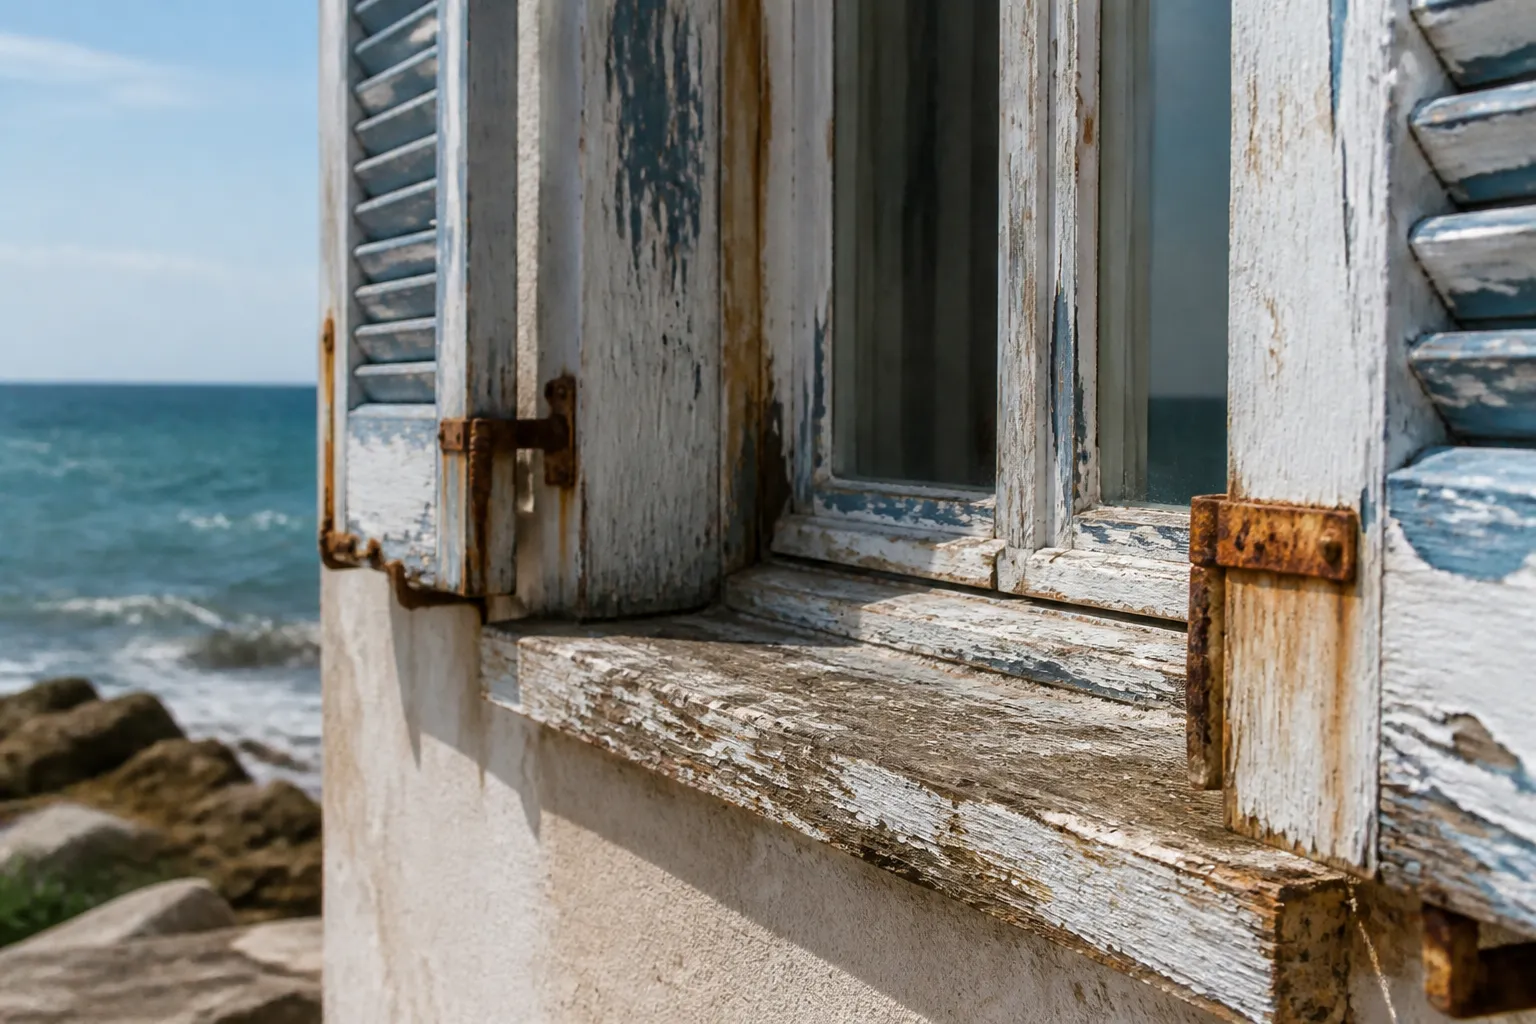
Les menuiseries littorales subissent le couple sel humidité : bois qui réclament leurs entretiens rapprochés, aluminium correct si les profils et traitements sont de qualité marine, PVC stable mais quincailleries à surveiller, et vitrages piqués par les projections dans les expositions sévères. Les joints et drainages des profilés, encrassés de sel et de sable, se vérifient : une menuiserie qui ne draine plus fuit par conception.

Le contrôle type : manœuvre de tous les ouvrants, état des quincailleries, joints, et lecture de l’exposition, la baie face à l’ouest n’a pas la vie de la fenêtre côté cour. Au budget : l’entretien périodique du parc exposé, et le remplacement par gammes marines quand l’âge est là, en résistant aux gammes standard qui vieillissent deux fois plus vite au même prix de pose.

Toitures

Couvertures et étanchéités : le chapeau sous le vent

Les toitures littorales cumulent vent et sel : fixations de couvertures éprouvées par les tempêtes, notre article sur l’ardoise détaille la maladie du crochet, zingueries et métaux de noues qui vieillissent plus vite, étanchéités de toitures terrasses des résidences, relevés, couvertines d’acrotères, solins, à cycles raccourcis, et ventilations de combles chargées d’air salin.

Les terrasses accessibles des villas et résidences, dalles sur plots, étanchéités circulables, s’examinent de près : l’eau salée stagnante est l’agresseur parfait. En copropriété balnéaire, le couple terrasses bétons structure les plans pluriannuels exactement comme ailleurs, en plus rapproché : les cycles d’entretien du littoral se comptent avec un coefficient.

Copro

Copropriétés balnéaires : lire l’entretien, pas la vue

Les résidences de front de mer se jugent à leur discipline d’entretien : campagnes de bétons et de garde corps, réfections d’étanchéités, menuiseries communes, et les finances qui vont avec, fonds travaux, plan pluriannuel, quotes parts votées. La vue se paie deux fois : au prix du lot, et aux charges d’un bâtiment qui vieillit vite.

Les procès verbaux disent tout : la résidence qui traite par campagnes régulières, et celle qui repousse jusqu’aux filets de protection sous les balcons. Les diagnostics structure et les contrôles de garde corps, quand ils existent, se demandent. Pour l’acheteur, la troisième colonne du budget, quotes parts à venir, pèse ici plus que partout : elle se calcule avant l’offre, tantièmes en main.

Menuiserie de bord de mer piquee par le sel

Les garde corps se jugent à leurs scellements : en ambiance marine, le danger se cache aux pieds de montants.

Occupation

L’intermittence balnéaire : l’autre facteur aggravant

Le littoral cumule l’agression externe et l’occupation intermittente : résidences secondaires fermées l’hiver, condensations et moisissures de volumes clos, notre article dédié détaille les protocoles, équipements qui vieillissent sans usage, les quincailleries grippent davantage fermées, et petites fuites sans témoin.

À la visite d’achat, les traces d’intermittence se lisent : angles marqués, odeurs, grippages. Au projet, le mode d’occupation prévu dimensionne les choix : matériaux tolérants, ventilation pilotée, surveillance. Une maison de bord de mer s’achète avec son protocole d’absence : c’est une partie du mode d’emploi, au même titre que l’entretien des métaux.

Budget

Chiffrer l’achat littoral : le coefficient d’entretien

Le budget d’achat intègre trois réalités : l’état présent, reprises de bétons, métaux, menuiseries, étanchéités à niveau ou en retard ; le coefficient littoral, des cycles d’entretien raccourcis sur tous les postes exposés, à provisionner annuellement ; et les gammes marines au remplacement, un surcoût qui s’amortit en durée de vie.

Cette arithmétique départage les biens : la villa entretenue au fil de l’eau, plus chère et saine, contre l’affaire au rabais qui porte dix ans de rattrapage salin. Le bilan avant achat spécialisé fait ce tri : état réel poste par poste, horizon des campagnes, budget annuel réaliste. Face à l’océan, la bonne affaire est celle dont on connaît le coefficient ; l’illusion, celle qu’on achète à la couleur de la peinture.

Synthèse

Retenir l’essentiel

Le bord de mer s’achète avec sa grille : bétons sondés aux points exposés, métaux jugés à leurs ancrages, menuiseries aux quincailleries et drainages, toitures et étanchéités à cycles raccourcis, copropriétés lues à leur discipline d’entretien, et l’intermittence intégrée au mode d’emploi. Le sel ne pardonne pas l’oubli ; il respecte l’entretien régulier.

L’expertise avant achat prend ici tout son sens : les pathologies marines se cherchent sous les peintures et dans les scellements, là où l’œil de vacancier ne va pas. Bien choisi et bien tenu, le bâti littoral offre ce qui ne se remplace pas, l’océan au réveil ; bien examiné avant l’offre, il l’offre sans les mauvaises surprises qui gâchent les plus belles vues.

Questions fréquentes

Questions fréquentes

À quelle distance de la mer l’effet du sel cesse t il ?

Il décroît sans disparaître : maximal sur le front de mer et les premières rues, sensible sur le premier kilomètre selon les vents et l’exposition, résiduel au delà. Chaque site a son régime : l’état comparé des bâtiments voisins et des façades exposées renseigne mieux que toute règle générale.

Les balcons des résidences balnéaires sont ils dangereux ?

Ils sont le point de vigilance du parc : bétons aux chlorures, scellements de garde corps. Les résidences qui diagnostiquent et traitent par campagnes offrent des ouvrages sûrs ; les éclats, aciers apparents et filets de protection racontent l’inverse. À l’achat, l’historique des campagnes bétons se demande systématiquement.

Faut il éviter l’acier en bord de mer ?

L’acier standard exposé se refait sans fin : on privilégie inox et aluminium de qualité marine, composites, et pour l’existant, des protections sérieuses et un entretien suivi. Le point décisif reste les ancrages et scellements, où l’eau salée stagne : c’est là que se jouent la sécurité et les budgets.

Une villa ancienne de bord de mer est elle un gouffre d’entretien ?

Pas si elle a été tenue : le littoral se gère par campagnes régulières, et les villas suivies traversent le siècle. Le gouffre, c’est le rattrapage : dix ans d’oubli salin sur bétons, métaux et menuiseries. La visite d’expert distingue précisément les deux situations, et le prix doit suivre.

Les gammes marines des menuiseries valent elles leur surcoût ?

Oui en exposition réelle : profils, traitements et quincailleries conçus pour le sel durent là où le standard vieillit à vitesse double. Le calcul se fait en coût sur vingt ans, remplacements et entretiens compris. Sur les façades abritées, le standard de qualité se défend : la gamme suit l’exposition.

Que vérifier de plus en copropriété face à la mer ?

La discipline d’entretien et ses preuves : campagnes bétons et garde corps, étanchéités, diagnostics structure éventuels, et les finances, fonds, plan pluriannuel, quotes parts votées. La vue ne doit jamais faire oublier la troisième colonne du budget : en front de mer, elle pèse plus que partout ailleurs.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Documents techniques sur la corrosion des bétons et métaux en ambiance marine
  • Règles de l’art, reprises de bétons armés et protections anti chlorures
  • Loi du 10 juillet 1965, entretien et travaux en copropriété


"Longere
Achat immobilier

Acheter une longère : la grille de visite d’un expert

Achat immobilier

Acheter une longère : la grille de visite d’un expert

Murs de moellons, volume tout en longueur, toit d’ardoises ou de tuiles descendant bas : la longère est le bâti rural emblématique du département, du pays de Retz au vignoble et aux marches de Bretagne. Pleine de charme et de bon sens constructif, elle a aussi ses points de contrôle propres, que la visite d’achat doit connaître. Grille complète d’un expert.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Acheter une longère, c’est acheter un bâtiment conçu pour un autre usage : une ferme basse, orientée dos au vent, aux pièces en enfilade, bâtie en pierres du pays sur une assise sommaire, et transformée au fil des décennies en maison d’habitation. Les réussites sont superbes ; les déconvenues viennent presque toujours des mêmes postes : humidité des pieds de murs et des sols, charpentes et couvertures fatiguées, extensions et rénovations incompatibles avec le bâti ancien, assainissement rural et réseaux à reprendre. Cet article déroule la grille de visite poste par poste, les questions d’usage, orientation, lumière, distribution, le chiffrage des mises à niveau, et les pièges des longères sur rénovées comme des longères jus d’origine.

Bâti

Comprendre la longère : un bâti de bon sens rural

La longère aligne ses pièces sous un même faîtage, pignon au vent dominant, façade principale au sud ou à l’est : une conception climatique avant l’heure. Ses murs de moellons, schiste, granit selon les secteurs, hourdés à la chaux ou à la terre, reposent sur des assises sommaires, à même le bon sol en règle générale ; ses sols d’origine étaient en terre battue ou dallages posés, ses combles servaient de grenier.

Cette genèse explique les points de vigilance : des pieds de murs en contact direct avec le terrain, des sols sans coupure d’humidité, des hauteurs sous plafond parfois justes, et une structure qui vit, comme tout bâti ancien, par ses joints et sa respiration. La longère se lit avec la grille du bâti ancien, jamais avec celle du pavillon.

Humidité

L’humidité : le poste numéro un

La visite commence par les pieds de murs, dedans et dehors : salpêtre, enduits cloqués, plinthes marquées, et le contexte, niveaux extérieurs rehaussés par des décennies d’apports, terrasses et bitume collés aux façades, gouttières fatiguées. Les sols intérieurs disent la suite : carrelages récents sur chapes étanches qui ont reporté l’évaporation vers les murs, ou sols anciens qui respirent encore.
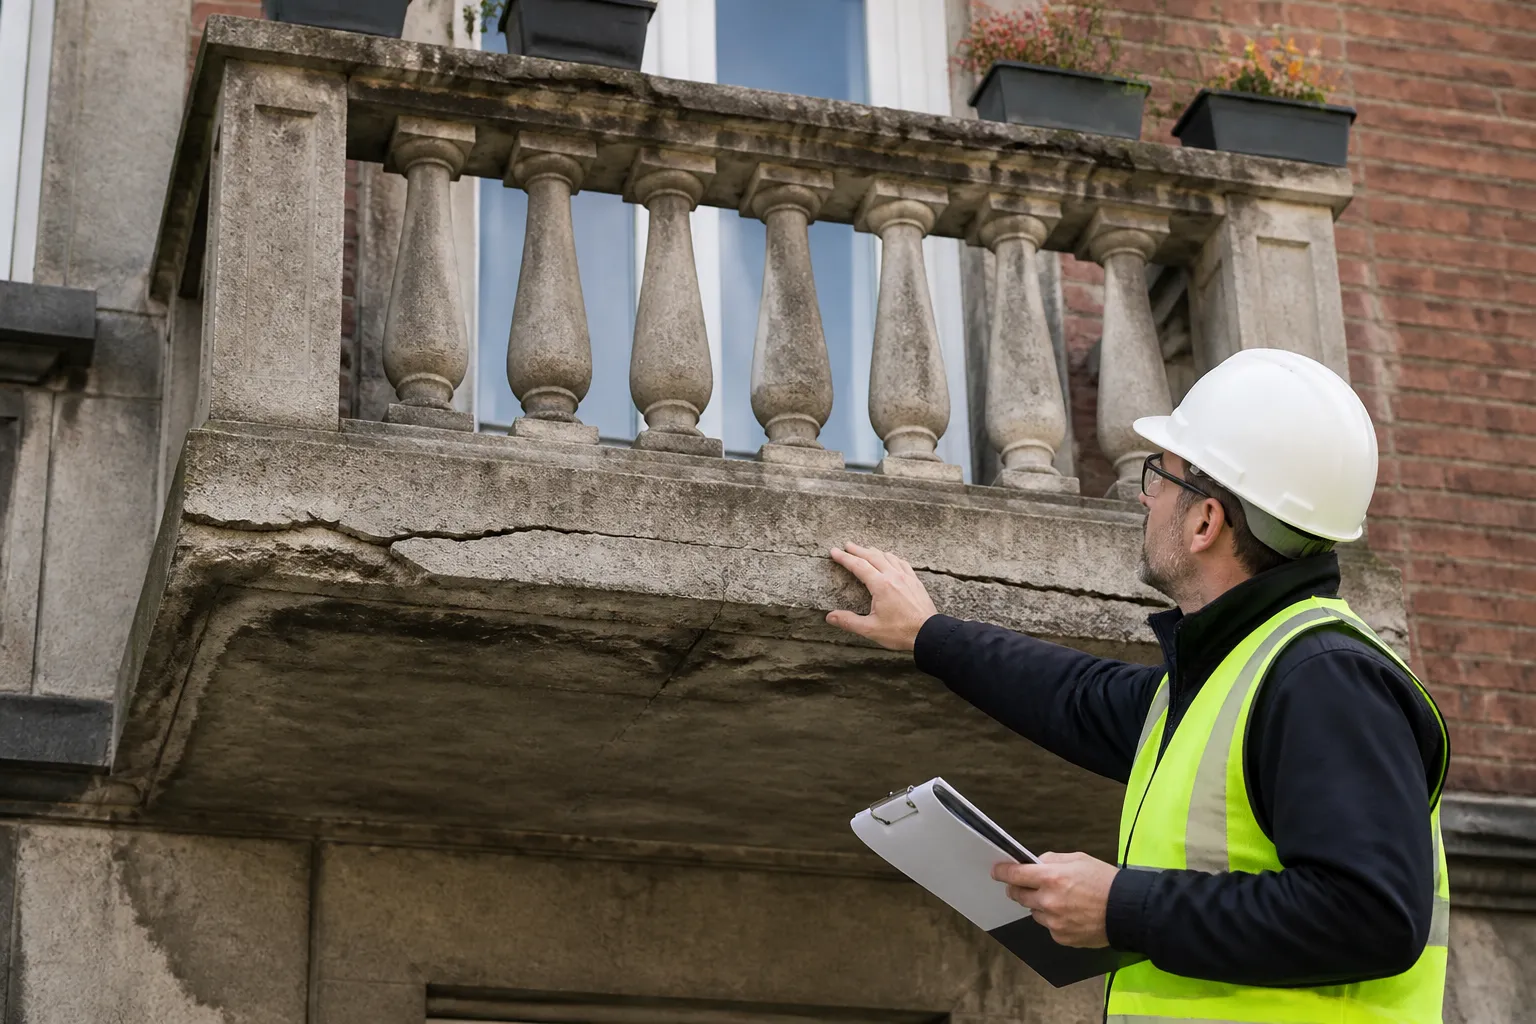
La grille distingue les mécanismes, remontées par l’assise, apports latéraux des abords, condensation des volumes peu chauffés, et surtout repère les rénovations qui ont enfermé : ciments de soubassement, doublages étanches. Une longère humide se soigne presque toujours, abords, évaporation, respiration ; le budget dépend du nombre d’erreurs à défaire, et c’est exactement ce que la visite doit chiffrer.

Structure

Murs, charpente, couverture : la structure et son chapeau

Les murs de moellons s’examinent selon leurs règles : joints sondés, bombements cherchés en lumière rasante, points durs, linteaux, encadrements, jonctions avec les extensions. Les charpentes rurales, fermes simples, pannes, chevrons, se lisent dans les combles : appuis dans les murs, les abouts pourris par les murs humides sont le classique du genre, sections, flèches, attaques de vrillettes dans les bois anciens, réparations de fortune.

La couverture commande la santé de tout le reste : ardoises ou tuiles selon les secteurs, fixations, zingueries, et les débords, la protection historique des murs. Une longère au toit sain et aux gouttières entretenues a protégé ses murs ; une couverture négligée dix ans annonce des reprises en cascade, bois, maçonneries, enduits. Le comble est, ici encore, le poste de vérité.

Mur de longere en moellons avec porte basse

Pieds de murs, sols, abords : l’humidité est le poste numéro un des longères, et le plus chiffrable à la visite.

Rénovations

Lire les rénovations passées : compatibles ou à défaire

Peu de longères arrivent en jus d’origine : la grille évalue les strates. Côté compatible : enduits chaux, menuiseries bois ou mixtes posées avec entrées d’air, isolations perspirantes sous rampants, sols reperméabilisés. Côté à défaire : ciments en façades et soubassements, doublages polystyrène collés sur murs humides, sols étanches généralisés, et les aménagements qui bloquent la respiration des combles.

Le sur rénové des années 70 à 2000 est le piège type : impeccable en apparence, il cumule parfois toutes les erreurs du bâti ancien, et son budget de désétouffement dépasse celui d’une longère brute. À l’inverse, la longère d’origine, saine et sèche, offre la meilleure base : tout y reste à faire, mais rien à défaire. Le prix au mètre carré ne dit rien de cette différence : la visite technique, tout.

Réseaux

Assainissement, eau, électricité : la ruralité des réseaux

La longère est rurale : assainissement non collectif à contrôler, rapport du SPANC annexé à la vente, âge et conformité de la filière, le budget d’une mise aux normes complète pesant lourd, puits et captages éventuels, à faire analyser si usage, électricité d’époques variées, tableaux et terre à vérifier, et chauffage, cheminées et conduits à faire ramoner et inspecter, le bois restant l’énergie du genre.

Les accès et la défense incendie, l’eau du réseau parfois lointaine, les servitudes rurales, chemins, passages, usages agricoles voisins, complètent le dossier. Ces postes prosaïques font les vraies différences de budget entre deux longères comparables : ils se vérifient pièces en main, pas sur l’annonce.

Extensions

Extensions, dépendances, potentiel

Le charme des longères tient aussi à leurs dépendances : étables, granges, fournils, qui portent le potentiel d’extension. Leur examen suit la même grille, structure, couverture, humidité, plus la question d’urbanisme : changements de destination, règles locales, secteurs protégés le cas échéant, tout projet se vérifie en mairie avant d’acheter le rêve.

Les jonctions des extensions passées se lisent, fissures aux liaisons, étanchéités des raccords de toitures, et les projets futurs se raisonnent avec le bâti : extensions respectueuses de la respiration et des proportions, percements calculés dans les murs de moellons. La longère récompense les projets pensés dans sa logique ; elle fait payer les greffes brutales.

Charpente ancienne d une longere sous combles

Le sur rénové étanche se paie en désétouffement : parfois plus cher que la longère brute qu’on n’a pas eu peur d’acheter.

Usage

L’usage réel : lumière, hauteurs, distribution

Au delà de la technique, la longère se confronte à l’usage : pièces en enfilade à redistribuer, hauteurs sous plafond et sous pannes à mesurer aux points de vie, lumière, des façades nord historiquement aveugles, des ouvertures à créer peut être, donc des percements à étudier, et l’orientation réelle du bâtiment par rapport au projet d’habitation.

Ces questions commandent des budgets autant que la technique : ouvrir un mur de moellons, créer des lucarnes ou des châssis de toit, redistribuer autour d’un escalier. La visite projette le plan de vie dans le bâti réel : c’est elle qui évite d’acheter une longère magnifique dont le mode d’emploi contredit le projet familial.

Budget

Chiffrer : la méthode des longères

Le chiffrage s’ordonne : d’abord l’eau, couverture, gouttières, abords, assainissement, qui protège le capital ; ensuite le désétouffement éventuel, dépose des ciments et doublages fautifs ; puis la mise à niveau, réseaux, chauffage, isolation compatible, menuiseries ; enfin le projet, redistribution, extensions. Chaque étage se chiffre à la visite, et le total se confronte au prix et au marché rénové.

La règle d’or budgétaire du genre : une marge pour l’imprévu du bâti ancien, ce que les murs révèlent une fois ouverts. Et la règle de méthode : les gros postes se font dans l’ordre et par campagnes, la longère se rénove en années, pas en un été. Les plus beaux résultats du département sont des projets patients, guidés par un diagnostic initial complet.

Synthèse

Retenir l’essentiel

La longère s’achète avec sa grille : humidité des pieds de murs et des sols, structure et chapeau, murs, charpente, couverture, strates de rénovations, compatibles ou à défaire, réseaux ruraux, assainissement en tête, et confrontation du bâti au projet de vie. Le sur rénové incompatible et le jus d’origine ne se comparent qu’après chiffrage des chemins respectifs.

Accompagnée d’un expert du bâti ancien, la visite d’une longère devient un exercice de vérité : états, budgets, ordre des campagnes. C’est la condition des belles histoires, celles où le charme du premier regard survit aux dix années d’habitation, et où la ferme devenue maison garde, en prime, la santé de ses deux siècles.

Questions fréquentes

Questions fréquentes

Une longère est elle plus chère à entretenir qu’un pavillon ?

Différemment : des campagnes espacées, couverture, joints, enduits chaux, plutôt que des entretiens standardisés. Tenue dans ses règles, elle coûte raisonnablement et dure indéfiniment ; rattrapée après des décennies d’abandon ou de rénovations étanches, elle coûte des reprises. L’état des strates fait le budget, pas le type de bâti.

Peut on chauffer confortablement une longère ?

Oui, par la combinaison adaptée : isolation perspirante des combles et rampants, menuiseries correctes avec ventilation, traitement des sols dans les règles, et un système dimensionné, le couple poêle appoint restant un classique efficace des volumes en longueur. Le confort vient du projet global, jamais du radiateur seul contre des murs humides.

Les sols en terre battue ou sur terre plein sont ils un problème ?

Ils sont une donnée du bâti : des sols qui évaporaient. Les fermer en étanche reporte l’humidité vers les murs. Les solutions compatibles existent, hérissons ventilés, sols perspirants, à intégrer au projet de rénovation. L’erreur n’est pas le sol ancien : c’est la chape étanche posée sans réflexion d’ensemble.

Comment vérifier l’assainissement d’une longère ?

Par le rapport de contrôle du SPANC, obligatoire à la vente, daté de moins de trois ans : classement, non conformités, obligations de travaux sous un an le cas échéant. Et sur le terrain : localisation de la filière, regards, zone d’épandage, indices de dysfonctionnement. Une filière à recréer se chiffre et se négocie.

Faut il un architecte pour rénover une longère ?

Selon l’ampleur : les redistributions lourdes, extensions et changements de destination y gagnent, et les seuils de surface l’imposent le cas échéant. Dans tous les cas, la compétence bâti ancien, conception et entreprises, est le critère : une longère se rénove dans sa logique, chaux, respiration, proportions, quel que soit le montage.

Qu’apporte une expertise avant d’acheter une longère ?

La vérité des trois budgets : eau et structure, désétouffement des strates fautives, mise à niveau et projet. Plus la lecture du bâti, mécanismes d’humidité, charpente, murs, que l’œil non entraîné ne peut pas faire. Sur ce segment où tout se joue dans l’état réel, c’est l’heure la mieux investie de l’achat.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Règles de l’art du bâti ancien, maçonneries de moellons et enduits chaux
  • Contrôles SPANC, assainissement non collectif à la vente
  • Règles d’urbanisme, changements de destination et extensions en zone rurale


"Rue
Achat immobilier

Acheter une maison de la Reconstruction à Saint-Nazaire : les points clés

Achat immobilier

Acheter une maison de la Reconstruction à Saint-Nazaire : les points clés

Acheter dans la Reconstruction nazairienne, c’est acheter un morceau d’histoire urbaine et un bâti au caractère tranché : béton solide, plans rationnels, et une génération thermique d’avant toute norme. Entre les biens rénovés et les biens d’origine, les écarts réels dépassent largement les écarts de prix affichés. Voici la grille d’évaluation complète d’un expert.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Saint-Nazaire s’est rebâtie en une décennie : un centre reconstruit cohérent, maisons individuelles par îlots, petits collectifs, une urbanité claire et des logements pensés pour la lumière et l’usage. Ce parc homogène a un avantage rare pour l’acheteur : ses qualités et ses défauts sont connus, récurrents, chiffrables. Structure saine dans l’immense part des cas, distribution efficace, et en face : parois non isolées, menuiseries d’époques diverses, terrasses et étanchéités à cycles, bétons qui carbonatent. Cet article donne la méthode d’achat propre à ce parc : ce qui se vérifie, ce qui se chiffre, la hiérarchie des rénovations, et la façon de comparer un bien d’origine, un bien retouché et un bien transformé.

Parc

Connaître le produit : ce que la Reconstruction a bâti

Le parc type : maisons en bande ou jumelées et petits immeubles, structures béton ou maçonneries enduites, planchers béton, toitures terrasses ou faibles pentes, caves et celliers, et des plans qui restent modernes, pièces de jour traversantes, rangements, lumière. La qualité d’exécution, encadrée par la reconstruction publique, était sérieuse : le gros œuvre a bien vieilli.

Les limites sont celles de l’époque : aucune isolation, ponts thermiques partout, réseaux d’origine là où rien n’a été refait, et des menuiseries remplacées au coup par coup. L’achat dans ce parc est donc un achat à deux étages : le bâti, sain dans l’immense part des cas, et l’état de mise à niveau, qui fait toute la différence de valeur réelle.

Structure

Vérifier le gros œuvre : bétons, terrasses, façades

Les contrôles structurels ciblent les points du parc : bétons exposés, nez de dalles, balcons, acrotères, où la carbonatation fait éclater les enrobages, étanchéités des toitures terrasses, âge, relevés, auréoles au dernier niveau, fissures de façades, retrait et jonctions bien plus que structurelles, et caves, où se lisent l’humidité et les réseaux.

Ce gros œuvre se répare bien, techniques éprouvées, mais se chiffre : reprises de bétons par campagnes, réfection de terrasse, ravalements. La lecture distingue l’entretien suivi, immeubles et maisons tenus, des rattrapages à prévoir : sur ce parc, l’historique d’entretien vaut autant que l’état instantané.

Thermique

L’étage thermique : d’origine, retouché ou transformé

Trois états coexistent sur le marché. L’origine : parois nues, menuiseries variées, chauffages vieillissants, étiquettes énergétiques basses, et la condensation du parc, moisissures aux points froids. Le retouché : fenêtres changées, parfois sans ventilation, chaudière récente, mais parois inchangées, l’essentiel du confort reste à faire. Le transformé : isolation par l’extérieur, ventilation, terrasse refaite, un logement contemporain dans une architecture d’époque.

Les prix affichés distinguent mal ces trois réalités : l’écart de travaux entre origine et transformé représente une part substantielle de la valeur. La grille d’achat consiste à classer le bien visité et à chiffrer son chemin vers l’état cible : c’est le calcul qui départage les vraies bonnes affaires des illusions à étiquette.

Facade geometrique d une maison des annees 1950

Origine, retouché, transformé : trois états réels que les prix affichés distinguent mal, et que la visite classe en une heure.

Humidité

Humidité : condensation d’époque ou désordre à traiter

La visite lit les humidités avec la grille du parc : moisissures d’angles et de linteaux, la condensation des parois froides, quasi normale sur l’origine non ventilée, à distinguer des infiltrations vraies, terrasses, acrotères, appuis, et des remontées en pieds de murs des rez de chaussée sur terre plein.

Les conséquences d’achat diffèrent : la condensation d’époque se résout par la rénovation thermique et la ventilation, elle est dans le budget de transformation ; l’infiltration de terrasse est un chantier à part entière, parfois collectif ; l’humidité de cave se gère. L’erreur à éviter : renoncer à un bien sain pour des moisissures de parois froides, ou payer plein tarif un bien dont la terrasse fuit en l’attribuant à la buée.

Copro

En collectif : la copropriété nazairienne

Pour les appartements, l’immeuble pèse double : terrasses et façades sont des parties communes, et la valeur du lot dépend des votes passés et à venir. La lecture habituelle s’applique, procès verbaux sur trois ans, fonds travaux, plan pluriannuel, avec les questions du parc : la terrasse, refaite quand, l’ITE, votée, étudiée, repoussée, les bétons, dernière campagne.

Un immeuble de la Reconstruction qui a traité terrasse, façades isolées et ventilation offre d’excellents logements ; le même en origine totale annonce les quotes parts correspondantes. L’écart se chiffre au tantième : c’est la troisième colonne du prix, après le lot et ses travaux privatifs, et elle se calcule avant l’offre, documents en main.

Extensions

Maisons : extensions, combles, évolutions

Les maisons du parc ont évolué : garages annexés, extensions sur jardins, combles aménagés sous les faibles pentes. Chaque évolution se vérifie : autorisations d’urbanisme, le secteur reconstruit ayant ses règles, qualité des jonctions à l’existant, fissures, étanchéités, et cohérence thermique, les extensions des années 80 ou 90 n’étant pas mieux isolées que l’origine.

Le potentiel restant s’évalue avec les règles actuelles : emprises, hauteurs, aspect, le patrimoine de la Reconstruction étant identifié et, selon les secteurs, encadré. Pour les projets, la combinaison gagnante du parc reste la même : transformer thermiquement l’enveloppe à l’occasion des extensions, un seul chantier cohérent plutôt que des strates.

Expert examinant un balcon en beton d epoque

Nez de dalles, balcons, acrotères : les bétons exposés du parc se lisent avant l’offre, campagne de reprise en tête.

Budget

Construire son budget : la méthode des trois colonnes

Le budget d’achat se structure : colonne un, le prix du bien dans son état ; colonne deux, les travaux privatifs vers l’état cible, ITE ou isolation selon configuration, ventilation, menuiseries manquantes, réseaux d’origine, reprises de bétons pour une maison ; colonne trois, en collectif, les quotes parts votées et prévisibles.

Les aides à la rénovation énergétique s’intègrent au calcul, le parc s’y prête bien, et la comparaison finale se fait à état équivalent : le bien d’origine plus son chemin contre le bien transformé à son prix. Sur ce marché homogène, cette arithmétique est particulièrement fiable : les surprises y sont rares quand l’examen a été fait, et les regrets concentrés chez ceux qui ont acheté l’étiquette sans lire le bâti.

Visite

La visite type : une heure bien employée

Le parcours : extérieurs, bétons exposés, façades, traces sous acrotères, toiture terrasse si accessible ou documents, intérieurs, points froids, menuiseries et leur pose, ventilation réelle, réseaux visibles, tableau, caves, humidité, colonnes, et pour les maisons, jonctions des extensions et combles. Les documents suivent : diagnostics, factures de travaux, et en copropriété le trio procès verbaux, carnet, pré état daté.

L’assistance d’un expert sur ce parc rend particulièrement : la grille est connue, l’examen est rapide, et le chiffrage des chemins de rénovation, fiable sur un bâti homogène, arme la négociation. L’heure de contre visite se rembourse sur la première quote part de terrasse anticipée ou sur le premier faux transformé démasqué.

Synthèse

Retenir l’essentiel

La Reconstruction nazairienne s’achète avec sa grille : gros œuvre sain à vérifier aux points du parc, bétons, terrasses, et valeur réelle déterminée par l’étage thermique, origine, retouché, transformé, plus, en collectif, la trajectoire de la copropriété. Les trois colonnes du budget, prix, travaux, quotes parts, font la comparaison honnête entre biens.

C’est un parc où l’information technique paie immédiatement : homogène, documenté, aux pathologies connues, il récompense l’acheteur méthodique et l’expertise ciblée. Bien choisi, un logement de la Reconstruction offre ce que peu de segments offrent : la solidité d’un bâti public des années 50, la lumière de ses plans, et un potentiel de transformation énergétique parmi les meilleurs du marché.

Pour aller plus loin

Articles et expertises liés

Nos prestations et nos guides sur le même sujet.

Questions fréquentes

Questions fréquentes

Les maisons de la Reconstruction sont elles bien construites ?

Oui dans l’ensemble : gros œuvre béton sérieux, encadré par la reconstruction publique, plans rationnels. Les sujets sont d’époque, parois non isolées, ponts thermiques, et de cycle, terrasses, bétons exposés. Tout se vérifie et se chiffre : c’est un parc sans mystères pour un examen méthodique.

Peut on isoler ces maisons par l’extérieur malgré leur architecture ?

Dans beaucoup de cas oui, avec un traitement soigné des modénatures et selon les règles du secteur, le patrimoine reconstruit étant identifié et parfois encadré : renseignez vous en amont. L’ITE est la réponse thermique naturelle du parc ; les secteurs contraints se traitent par combinaisons, ITI détaillée, menuiseries, ventilation.

Comment reconnaître un bien vraiment rénové d’un bien rafraîchi ?

Par les postes de fond : isolation des parois, attestée par factures et épaisseurs, ventilation réelle, terrasse refaite documentée, réseaux repris. La cuisine neuve et les peintures ne pèsent rien face à ces postes. Demandez les factures et vérifiez physiquement : le faux transformé est le piège type du segment.

Un appartement au dernier étage sous terrasse est il risqué ?

Il est exposé au cycle de l’étanchéité : vérifiez la date de la dernière réfection et les auréoles, et lisez les procès verbaux. Terrasse refaite, c’est un étage agréable ; terrasse en fin de vie, votre plafond est en première ligne et la quote part arrive. L’information existe toujours : allez la chercher.

Les moisissures dans les angles doivent elles faire fuir ?

Pas sur ce parc : c’est la condensation des parois froides d’origine, qui disparaît avec l’isolation et la ventilation, toutes deux au budget de transformation. Vérifiez simplement qu’il ne s’y ajoute pas une vraie infiltration, terrasse, acrotère, appuis. La condensation d’époque se répare ; elle se négocie aussi.

Quelles aides pour rénover un logement de la Reconstruction ?

Le parc se prête bien aux dispositifs de rénovation énergétique, isolation, ventilation, systèmes, sous leurs conditions, entreprises qualifiées, gains visés. Les montants évoluent : vérifiez les dispositifs en vigueur au moment du projet et intégrez les au plan de financement. Un projet global optimise les aides comme le résultat.

Besoin d’un avis d’expert ?

Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Documentation sur le patrimoine de la Reconstruction de Saint-Nazaire
  • Règles de l’art, ITE, étanchéités de terrasses, reprises de bétons
  • Dispositifs d’aides à la rénovation énergétique en vigueur


Nos expertises
Expertise fissures Expertise humidité Bilan avant achat Vices cachés Assistance VEFA Assistance CCMI Réception de travaux Nantes et Loire-Atlantique, par secteur Nos tarifs A propos Blog Contact Faire un devis automatique