Construction CCMI
Contrat CCMI : la lecture complète avant de signer
Le contrat de construction de maison individuelle est le plus encadré du droit français, et le moins lu des contrats signés : mentions obligatoires, prix forfaitaire, échéancier légal, garanties, conditions suspensives, tout y est réglementé au bénéfice du maître d’ouvrage. Encore faut il vérifier que votre contrat les respecte, avant de signer. La relecture complète, poste par poste.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Construction CCMI
L’essentiel
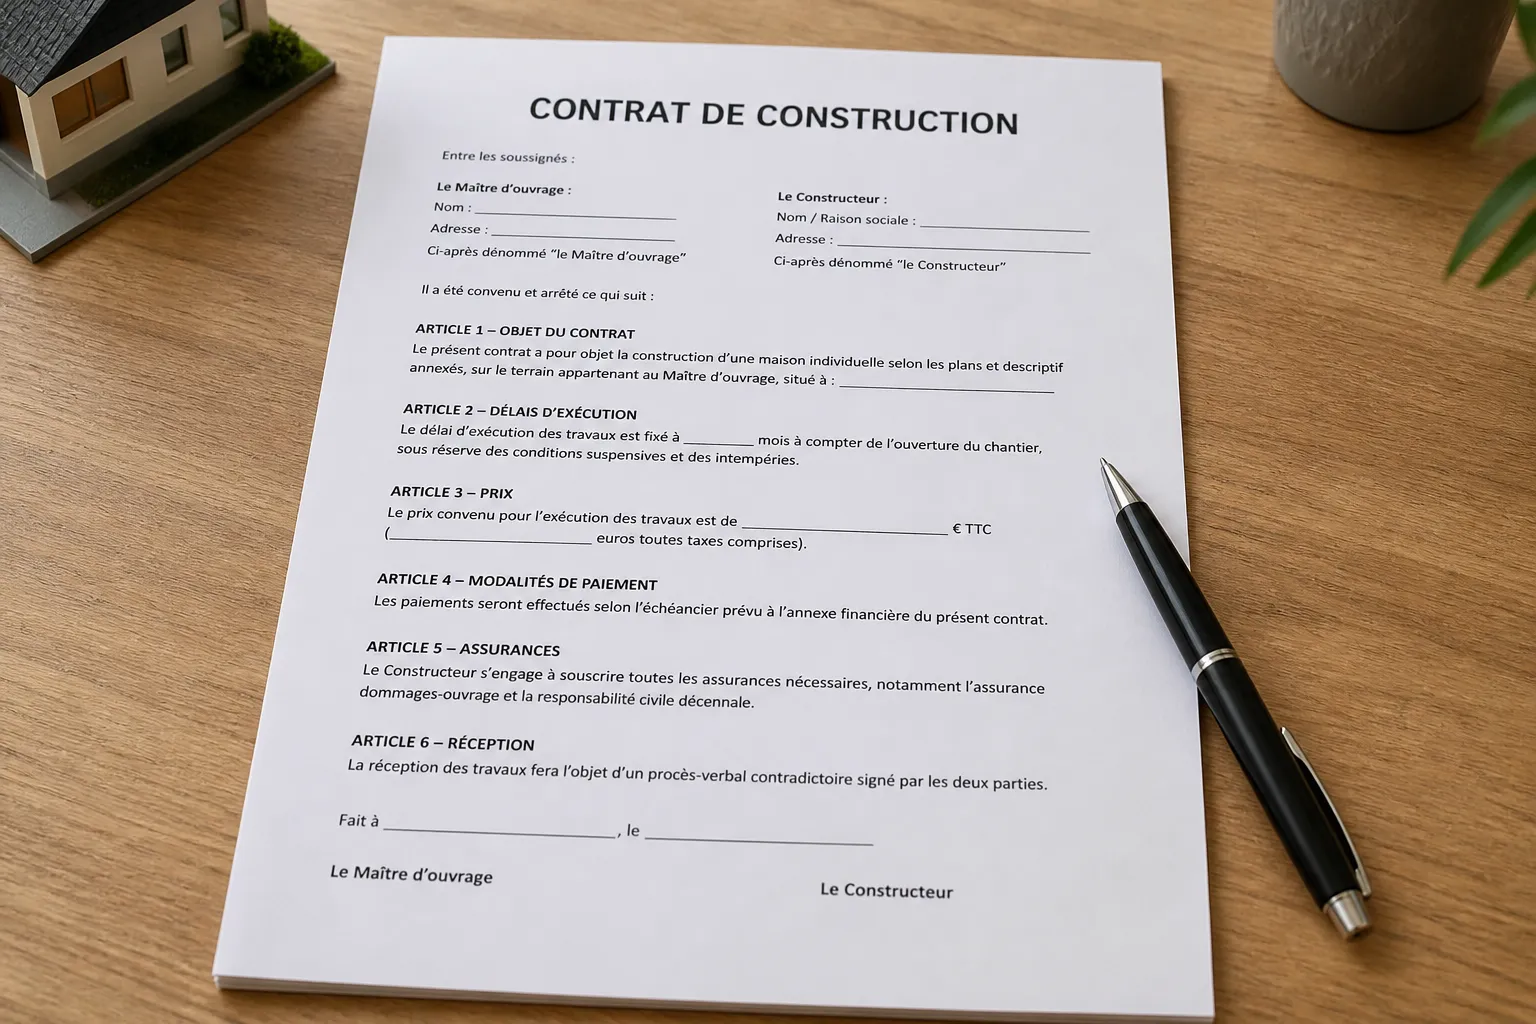
Signer un CCMI engage le budget d’une vie sur un document d’une trentaine de pages que la loi a voulu protecteur : contenu obligatoire, notice descriptive intégrée, prix convenu et définitif aux conditions légales, garantie de livraison délivrée par un établissement habilité, échéancier plafonné, faculté de rétractation. Les contrats non conformes existent pourtant, faux CCMI en tête, et les contrats conformes cachent leurs points de vigilance dans les annexes : travaux réservés sous évalués, options floues, adaptations au sol renvoyées à plus tard. La relecture d’avant signature est le dernier moment où tout se corrige : cet article la structure, mentions légales vérifiées, notice décortiquée, prix réellement complet, garanties attestées, conditions suspensives calées, et les signatures grises à refuser, du faux contrat de maîtrise d’œuvre au chantier qui démarre avant ses assurances.
Cadre
Le CCMI : un contrat d’ordre public, à exiger tel quel
La loi de 1990 encadre le CCMI avec fourniture de plan : mentions obligatoires, désignation du terrain, consistance et caractéristiques, prix convenu avec ses modalités, délais et pénalités, garanties et assurances, notice descriptive conforme annexée, plans, et les protections d’ordre public, rétractation, échéancier plafonné, garantie de livraison. Tout constructeur qui propose la construction sur plan d’une maison relève de ce cadre : les montages qui le contournent, le contournent à vos dépens.
Le faux CCMI se reconnaît : contrat de maîtrise d’œuvre avec entreprises imposées, marchés séparés orchestrés, promesses de prix global sans garant. La jurisprudence requalifie, mais après coup et au contentieux : la protection utile s’exerce avant, en exigeant le vrai contrat, dont la première vertu est d’exister tel que la loi l’écrit.
Prix
Le prix convenu : forfaitaire, et réellement complet
Le prix du CCMI est forfaitaire et définitif, révisable selon les seules modalités légales : sa complétude se vérifie. Dedans : la construction décrite à la notice, les adaptations au sol connues, l’étude géotechnique ayant parlé avant, notre dossier G2 s’applique, les raccordements selon la rédaction. À vérifier ligne à ligne : les travaux réservés par le maître d’ouvrage, chiffrés au contrat, dont le réalisme conditionne tout, les réservations sous évaluées, cuisine à mille euros, peintures symboliques, gonflant le vrai budget.
Les options et les TMA d’avant signature s’intègrent au forfait, avenants à l’appui, et les postes renvoyés au chantier se refusent : le supplément fondations après terrassement, le raccordement découvert ensuite. La règle : tout ce qui se sait se chiffre avant signature, le forfait n’ayant de sens que complet. Le contrat au prix d’appel se paie en avenants : c’est son modèle économique, et il se déjoue à la relecture.
Notice
La notice descriptive : le contenu réel de la maison
La notice du CCMI, au modèle réglementé, décrit la maison et distingue ce qui est compris de ce qui reste à votre charge, chiffré : sa lecture poste par poste fait le tour du vrai projet, gros œuvre, menuiseries, équipements, finitions, et ses imprécisions se font préciser, références, gammes, notre méthode des notices s’appliquant au CCMI comme à la VEFA.
Les points sensibles du pavillon : l’adaptation au sol détaillée, fondations prévues cohérentes avec l’étude, les performances, isolation, systèmes, la RE2020 cadrant le neuf, les revêtements réellement inclus, et les extérieurs, enduits, terrasses, accès, réservés dans bien des contrats. La notice signée ferme les débats de livraison avant qu’ils ne naissent : chaque heure de relecture s’y retrouve en réserves évitées.
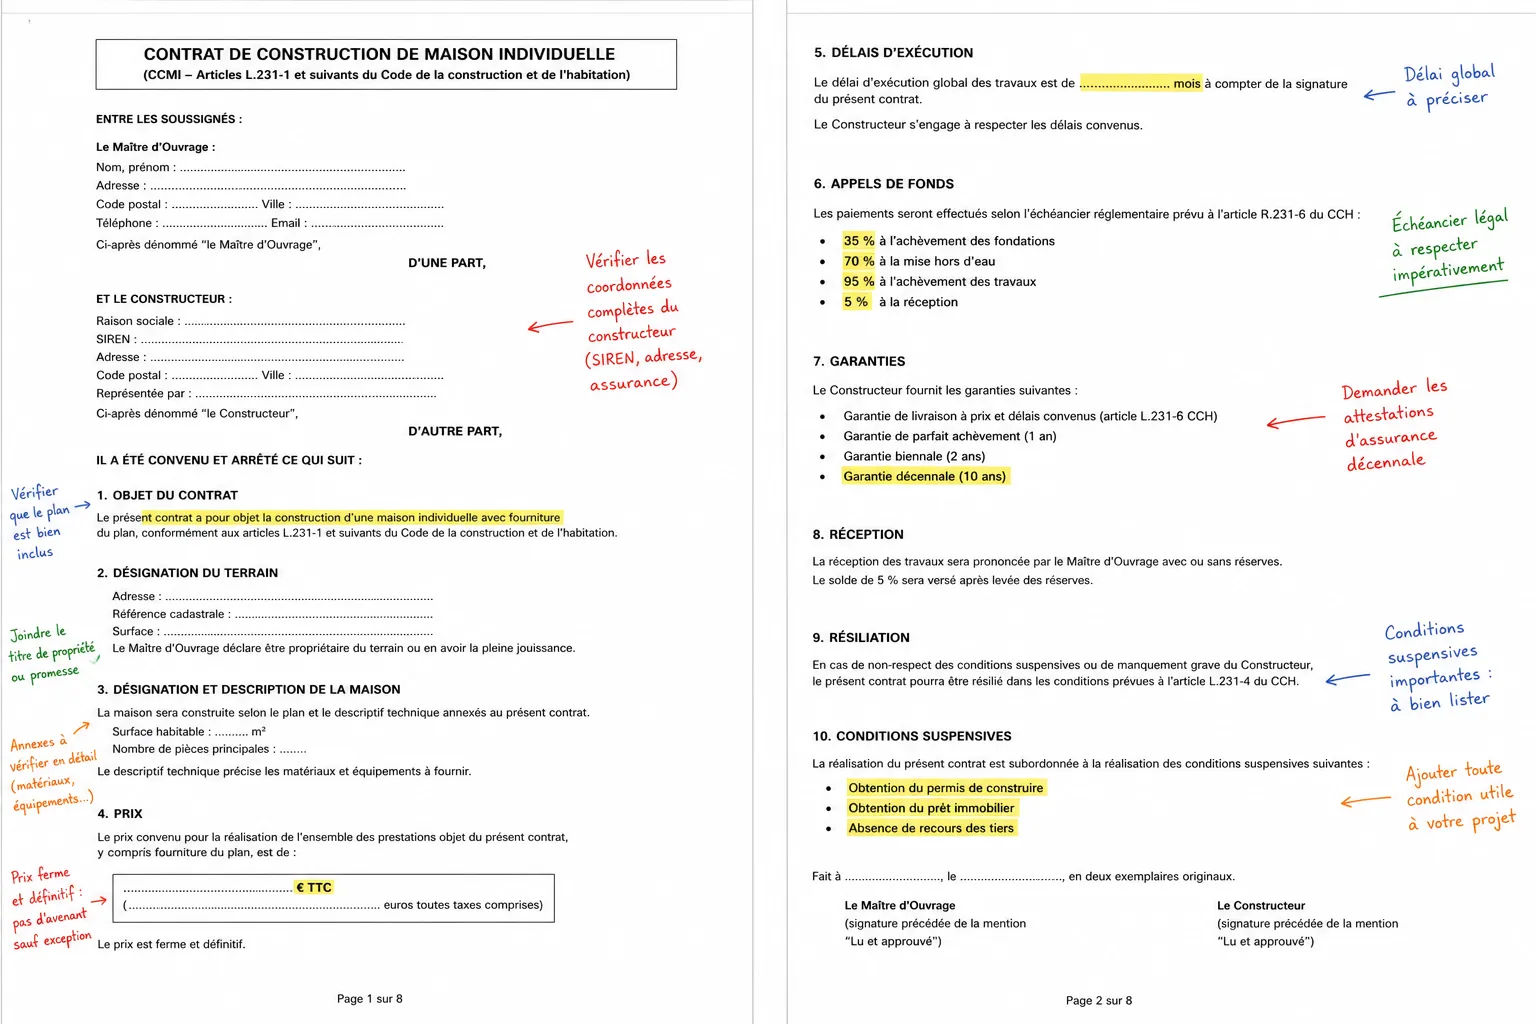
Travaux réservés sous évalués, postes renvoyés au chantier : le prix d’appel se paie en avenants, et se déjoue à la relecture.
Garanties
Garanties et assurances : attestations, pas promesses
Le socle se vérifie pièces en main : garantie de livraison à prix et délais convenus, l’attestation nominative du garant étant due avant ouverture de chantier, notre article dédié détaille cette protection centrale, assurance de responsabilité décennale du constructeur, attestation de l’année en cours couvrant l’activité, et votre dommages ouvrage, à souscrire avant l’ouverture, le constructeur proposant parfois, la souscription restant vôtre.
Les mentions au contrat ne suffisent pas : les attestations se collectent, noms, numéros, périodes, et se classent au dossier. Le chantier qui s’ouvre sans garant attesté est illégal ; celui qui s’ouvre sans votre DO vous expose, le préfinancement des désordres graves manquant dix ans. La signature s’accompagne de cette collecte : un CCMI se signe avec ses papiers d’assurance, jamais sur leur promesse.
Échéancier
Échéancier et appels : le calendrier légal au contrat
L’échéancier contractuel respecte les plafonds légaux par stades : 15 pour cent à l’ouverture, 25 aux fondations, 40 aux murs, 60 au hors d’eau, 75 au hors d’air et cloisons, 95 aux équipements, le solde de 5 à la réception, consignable sur réserves. Les rédactions se vérifient, pourcentages et définitions des stades, et les exigences hors cadre se refusent, dépôts excessifs, paiements d’avance.
Le contrat prévoit aussi délais et pénalités de retard, leur minimum légal, et les conditions du dépôt de garantie d’avant conditions suspensives. Cette mécanique protège pendant tout le chantier, notre article des appels de fonds la détaille : au stade contrat, il suffit de vérifier qu’elle y figure conforme, et que rien, dans les annexes, n’organise son contournement.
Conditions
Conditions suspensives : caler la sécurité du projet
Le CCMI se signe sous conditions suspensives légales : acquisition du terrain, obtention du permis, obtention des prêts, de la garantie de livraison, et le chantier ne s’ouvre qu’elles levées. Leur rédaction se soigne : délais réalistes, permis d’instruction locale comprise, prêts décrits au réel, montants, taux plafonds, et le sort du dépôt de garantie en cas de non réalisation, restitution organisée.
S’y ajoutent utilement les conditions de bon sens : étude de sol satisfaisante quand elle reste à faire, ce qui devrait rester l’exception, raccordements confirmés. Le calendrier d’ensemble se construit là : une signature aux conditions bien calées traverse les aléas, terrain, banque, administration, sans perdre ni le dépôt ni des mois de litige. Le notaire et l’expert relisent utilement cette page : elle est la soupape du projet.
Garant, décennale, dommages ouvrage : un CCMI se signe avec ses attestations, jamais sur leur promesse.
Vigilance
Les signatures grises : ce qui doit faire reculer
Le florilège des mauvais départs : le démarrage proposé avant levée des conditions ou sans attestation du garant, hors la loi, les contrats de réservation exotiques avec acomptes hors cadre, la sous évaluation manifeste des travaux réservés, le refus de communiquer attestations ou références de chantiers, et les prix sans étude de sol en zone à obligations, le supplément étant alors programmé.
La réponse est simple : ces signaux se traitent avant signature, exigences écrites, ou valent renoncement, le marché comptant des constructeurs conformes. Le CCMI protège puissamment dans son cadre ; hors cadre, il n’existe plus. La vigilance d’avant signature est l’acte fondateur du chantier serein : tout ce qui se négocie mal contrat en main se négociera pire pelleteuse en route.
Relecture
La relecture utile : qui, quoi, combien de temps
La relecture mobilise dix jours bien employés, rétractation comprise : lecture intégrale du contrat et des annexes, notice cotée contre vos attentes, vérification des mentions et plafonds, collecte des attestations, et les questions écrites au constructeur, chaque réponse datée. L’accompagnement se choisit : le notaire pour la structure juridique, l’expert construction pour la notice, les prix, l’adaptation au sol, la cohérence technique d’ensemble.
Le coût de cette relecture technique se mesure au contrat : quelques centaines d’euros contre un engagement à six chiffres, et des corrections qui valent chacune des milliers, travaux réservés réalistes, postes réintégrés au forfait, conditions calées. Les maîtres d’ouvrage heureux du département partagent ce point de départ : ils ont signé un contrat lu, complété, attesté, et leur chantier a hérité de cette rigueur là.
Synthèse
Retenir l’essentiel
Le CCMI se signe vérifié : cadre légal exigé tel quel, faux contrats écartés, prix forfaitaire réellement complet, travaux réservés réalistes, notice décortiquée, garanties attestées, garant, décennale, votre DO, échéancier aux plafonds, conditions suspensives calées. Les signaux gris font reculer : le marché offre mieux, et la protection légale ne vaut que dans son cadre.
Dix jours de relecture, quelques exigences écrites, un accompagnement technique : le ticket d’entrée du chantier protégé. La suite, appels de fonds, jalons, réception, héritera de ce socle, nos articles la détaillent. La maison commence au contrat : c’est le premier ouvrage à réceptionner, et le seul qui se corrige encore gratuitement.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment reconnaître un faux CCMI ?
Aux manques : pas de garantie de livraison nommée, contrat dit de maîtrise d’œuvre avec entreprises imposées et prix global promis, échéanciers hors plafonds. Le vrai CCMI avec plan porte ses mentions légales, sa notice réglementée, son garant. Dans le doute, la question tue : qui est votre garant de livraison, attestation à l’appui.
Les travaux réservés font ils vraiment baisser le prix ?
Ils déplacent du budget plus qu’ils ne l’économisent : chiffrés au contrat, ils doivent être réalistes, vos devis réels à l’appui, la sous évaluation gonflant artificiellement l’écart entre constructeurs. Réserver se justifie par vos compétences ou vos artisans, jamais par l’affichage : le forfait complet comparé au forfait complet, seuls les vrais écarts demeurent.
Puis je négocier la notice avant signature ?
C’est le moment : précisions de gammes et références, options intégrées, imprécisions levées par écrit, le modèle réglementé de la notice CCMI distinguant déjà l’inclus du réservé chiffré. Après signature, tout passe par avenants. La notice négociée ferme d’avance les débats de livraison : chaque ligne précisée est une réserve évitée.
Le constructeur propose de démarrer avant l’obtention du permis : normal ?
Non : le chantier ne s’ouvre qu’après levée des conditions suspensives, permis compris, et remise de l’attestation du garant. Les démarrages anticipés exposent à tout, démolitions comprises, et signalent un professionnel hors cadre. La hâte se refuse poliment : elle coûte toujours plus que les semaines qu’elle prétend gagner.
Qui doit souscrire l’assurance dommages ouvrage ?
Le maître d’ouvrage, avant ouverture du chantier : elle préfinance dix ans les désordres graves, notre article des garanties détaille. Les constructeurs proposent parfois leur contrat groupe : comparez, mais souscrivez, l’absence de DO se payant au premier sinistre sérieux et à la revente, les notaires la demandant.
Que peut vérifier un expert sur mon projet de contrat ?
La cohérence technique et économique : notice contre vos attentes et contre le prix, adaptation au sol contre l’étude, travaux réservés contre le réel, échéancier et attestations contre la loi, et les questions à poser avant signature. Une relecture de quelques heures sur l’engagement d’une vie : le premier contrôle technique de la maison, avant ses fondations.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Loi de 1990 et code de la construction, CCMI
- Modèle réglementé de notice descriptive CCMI
- Garantie de livraison et assurance dommages ouvrage